
 Назад до статтей
Сплата податків ФОП 2 група в 2026 році: скільки, куди і як платити
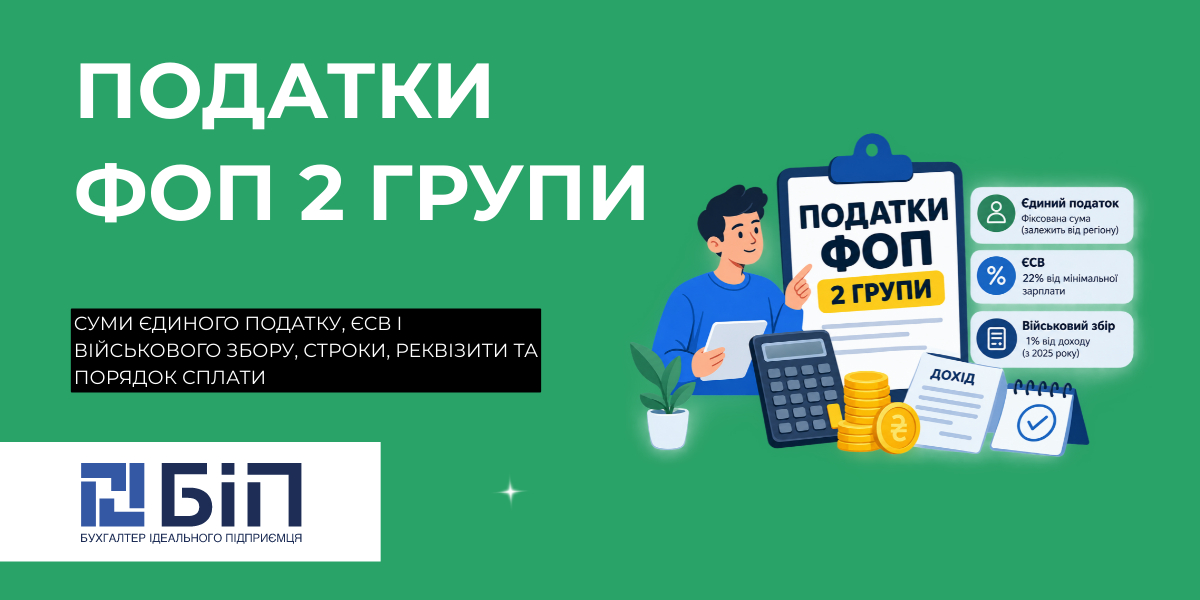
ФОП 2 групи сплату податків здійснює в фіксованому розмірі, незалежно від суми та самого факту наявності доходу. В 2026 році на 2 групі треба платити 1 729,40 грн єдиного податку та 864,70 грн військового збору щомісячно, до 20 числа відповідного місяця (авансом). ЄСВ сплачується в мінімальній сумі 1 902,34 на місяць раз на квартал, впродовж 20 днів після того, як він закінчився.
Які податки платить ФОП 2 групи в 2026 році
Всю інформацію про ФОП 2 групи ви можете знайти в статті за посиланням. Там детально вказані умови ведення діяльності підприємця, вимоги ПКУ, обмеження тощо.
Податки ФОП 2 групи сплачує в фіксованих сумах – вони не зменшуються в разі відсутності доходу і не зростають в разі збільшення прибутку. Суми розраховуються в процентному відношенні від показника мінімальної зарплати: 10% МЗП військовий збір і 20% МЗП єдиного податку.
Розрахунок сум військового збору і єдиного податку для ФОП 2 групи здійснюється за показником мінімальної зарплати, прийнятим в державному бюджеті станом на 1 січня року. В 2026 році розмір МЗП становить 8 647 грн. І якщо сума зростатиме протягом року, податки на 2 групі не зростуть – вони все одно розраховуються за показником за 1 січня.
Єдиний податок: 1 729,40 грн на місяць в 2026 році
Для ФОП 2 групи ставка єдиного податку на весь рік однакова для всіх місяців. Не залежить від розміру надходжень. Вона встановлюється у фіксованому розмірі, який визначає місцева рада, але не більше 20% мінімальної заробітної плати, встановленої на 1 січня податкового (звітного) року.
В 2026 році максимальна ставка становить 1 729,40 грн на місяць. Саме її застосовує більшість територіальних громад, однак в деяких громадах може бути затверджена менша ставка.
Військовий збір: 864,70 грн на місяць в 2026 році
ФОП 2 групи в 2026 році сплачують військовий збір, як і ЄП, у фіксованому розмірі, а не у відсотках від доходу. Ставка становить 10% показника мінімальної зарплати, затвердженої законом на 1 січня відповідного року.
В 2026 році це 864,70 грн на місяць. Сума не змінюється і не залежить від отриманого доходу чи наявності його взагалі – платити треба кожен місяць у визначений термін.
ЄСВ: 1 902,34 грн на місяць
ЄСВ ФОП 2 групи сплачує за ставкою 22%. Мінімальна сума внеску в 2026 році – 1 902,34 грн на місяць (22% від МЗП 8 647 грн) або 5 707,02 грн за квартал. ЄСВ сплачується незалежно від того, чи отримував підприємець дохід, якщо він не належить до категорій, звільнених від сплати.
Водночас закон встановлює і максимальну величину бази нарахування ЄСВ. В 2026 році вона дорівнює 20 мінімальним зарплатам – виходить 172 940 грн на місяць. Відповідно, максимальний ЄСВ затверджений в розмірі 38 046,80 грн на місяць (22% від 20 МЗП). Якщо дохід перевищує цю суму, внесок з перевищення вже не нараховується.
Сплата більшої суми ЄСВ може вплинути на коефіцієнт заробітку, який використовується під час обчислення пенсії. Проте не означає автоматичного пропорційного збільшення пенсії. Адже її розмір залежить також від страхового стажу, середньої зарплати по країні та інших показників, визначених законодавством.
Більш детально почитати про ЄСВ можете за посиланням.
Скільки платити на місяць і за квартал
Для ФОП 2 групи суми податкового навантаження є фіксованими. Розміри платежів не залежать від виручки, кількості клієнтів або прибутковості бізнесу. Підприємець заздалегідь знає, скільки потрібно закласти на обов’язкові платежі, що значно спрощує фінансове планування.
В 2026 році щомісячні обов’язкові платежі для ФОП на 2 групі єдиного податку становлять:
| Платіж | Сума на місяць | Сума за квартал | Сума за рік |
| Єдиний податок | 1 729,40 грн | 5 188,20 грн | 20 752,80 грн |
| Військовий збір | 864,70 грн | 2 594,10 грн | 10 376,40 грн |
| ЄСВ | 1 902,34 грн | 5 707,02 грн | 22 828,08 грн |
| Всього | 4 496,44 грн | 13 489,32 грн | 53 957,28 грн |
Єдиний податок і військовий збір сплачуються щомісяця авансовими внесками, ЄСВ – щокварталу. Якщо для зручності розподілити квартальний ЄСВ на три місяці, середнє щомісячне податкове навантаження становитиме 4 496,44 грн. За квартал сума сплати податків ФОП 2 групи становить 13 489,32 грн, за рік – 53 957,28 грн.
Чи потрібно платити, якщо доходу не було
ФОП 2 групи відсутність доходу сама по собі не звільняє від сплати обов’язкових платежів. Якщо підприємець залишається зареєстрованим платником єдиного податку і не має законних підстав для звільнення від податків, він повинен сплачувати:
- єдиний податок;
- військовий збір;
- ЄСВ (якщо не належить до пільгових категорій).
Це пов’язано з тим, що для 2 групи єдиний податок і військовий збір мають фіксований розмір, а не розраховуються від фактично отриманого доходу. Аналогічно, ЄСВ за загальним правилом також підлягає сплаті незалежно від ведення діяльності чи отримання виручки.
Винятки можливі лише у випадках, прямо передбачених законодавством – для окремих пільгових категорій ФОП або за наявності спеціальних норм, що діють під час воєнного стану.
Якщо ФОП 2 групи не отримував доходу, це не звільняє його від сплати фіксованих платежів. За відсутності пільг потрібно сплатити єдиний податок, військовий збір та мінімальний ЄСВ у повному обсязі.
Коли платити: строки для 2 групи
Для підприємців 2 групи закон встановлює різний порядок сплати в залежності від виду платежу. Єдиний податок і військовий збір сплачуються авансовими внесками щомісяця, ЄСВ – один раз за квартал. Якщо граничний строк припадає на вихідний або святковий день, застосовуються правила перенесення, передбачені законодавством.
ФОП 2 групи сплату єдиного податку і військового збору здійснює до 20 числа кожного місяця, а ЄСВ – до 20 числа місяця, що настає після закінчення кварталу. Актуальні календарні дати дивіться в статті про строки сплати податків для ФОП на ЄП.
Таблиця періодичності сплати податків ФОП 2 групи
| Єдиний податок | Щомісяця, авансовим внеском до 20 числа поточного місяця |
| Військовий збір | Щомісяця, авансовим внеском до 20 числа поточного місяця |
| ЄСВ | Щокварталу – до 20 числа місяця, що настає після закінчення кварталу |
Якщо підприємець сплачує єдиний податок або військовий збір після 20 числа, платіж вважається простроченим, навіть якщо він здійснений до кінця місяця.
Чи можна сплатити податки наперед
Податковий кодекс дозволяє платникам єдиного податку 1 та 2 груп перераховувати авансові внески з єдиного податку не лише за поточний місяць, а наперед – за будь-який період, але не більше, ніж до кінця поточного календарного року. Це особливо зручно перед відпусткою, тривалим відрядженням або виїздом за кордон.
Аналогічний підхід застосовується і до військового збору, який для ФОП 2 групи також сплачується щомісячними авансовими платежами.
Щодо ЄСВ, закон не обмежує можливість його дострокової сплати. Підприємець може перераховувати внесок щомісяця, за квартал або авансом за кілька кварталів, головне – щоб на дату граничного строку на рахунку ДПС уже була необхідна сума. Строки сплати ЄСВ та інших податків можете подивитися в календарі ФОП.
Єдиний податок і військовий збір можна сплатити авансом до кінця календарного року, а ЄСВ – достроково за будь-який період. Це не є порушенням і часто допомагає уникнути прострочення через відпустку, хворобу чи інші обставини.
Куди платити: реквізити та КБК для 2 групи
Для ФОП 2 групи недостатньо знати лише суму платежу – важливо правильно визначити рахунок, на який потрібно перерахувати кошти. Єдиний податок, військовий збір і ЄСВ сплачуються окремо. Для кожного платежу використовується власний код бюджетної класифікації доходів (КБК) та окремий рахунок у форматі IBAN.
КБК для основних платежів ФОП 2 групи:
- Єдиний податок – 18050400.
- Військовий збір – 11011700.
- ЄСВ за себе – 71040000.
Навіть якщо помилитися лише в одному реквізиті, кошти можуть бути зараховані не за тим видом платежу, а в особовому рахунку ФОП виникне недоїмка. Саме тому ДПС рекомендує щоразу перевіряти актуальність реквізитів перед оплатою, особливо на початку року або після повідомлень про відкриття нових бюджетних рахунків.
Де взяти актуальні рахунки
ДПС регулярно оновлює реквізити бюджетних рахунків, тому використовувати старі шаблони платіжок або реквізити з інтернет-форумів не варто. Найнадійніше джерело – офіційні сервіси податкової.
Перевірити актуальні рахунки можна кількома способами:
- в електронному кабінеті, який показує рахунки відповідно до місця податкової реєстрації ФОП;
- в розділі «Рахунки для сплати платежів» на офіційному сайті ДПС, де реквізити згруповані за регіонами та видами платежів;
- на сайті ДПС у відповідній області, де також публікуються повідомлення про відкриття або зміну бюджетних рахунків.
Перед формуванням платіжного доручення перевірте три речі:
- чи відповідає рахунок вашому регіону реєстрації;
- чи зазначений правильний КБК;
- чи обраний саме той вид платежу (єдиний податок, військовий збір або ЄСВ).
Якщо ви сплачуєте податки через інтернет-банкінг і банк автоматично підтягує бюджетні рахунки, все одно звірте їх з інформацією ДПС. Це займає кілька хвилин, але допомагає уникнути необхідності перераховувати або повертати помилково сплачені кошти.
Сплата податків ФОП 2 групи онлайн, офлайн: детальні пояснення
ФОП 2 групи може сплачувати єдиний податок, військовий збір та ЄСВ будь-яким способом, який підтримує бюджетні платежі. Законодавство не встановлює обов’язку використовувати конкретний сервіс. Головне, щоб кошти були перераховані на правильний рахунок, у вірній сумі та в межах встановленого строку.
Найменше ризиків помилитися з реквізитами виникає під час використання офіційних електронних сервісів ДПС. Якщо ж оплата здійснюється через банк або інший платіжний сервіс, реквізити необхідно перевіряти самостійно.
Інструкція сплати податків через електронний кабінет ДПС
Електронний кабінет платника дозволяє не лише переглянути інформацію про нарахування, а й сформувати платіжні документи без пошуку реквізитів.
Як сплатити податки:
- Авторизуйтеся в електронному кабінеті за допомогою КЕП або Дія.Підпису.
- Перейдіть до меню «Стан розрахунків з бюджетом».
- Виберіть потрібний платіж (єдиний податок, військовий збір або ЄСВ).
- Перевірте суму заборгованості або нарахування.
- Сформуйте платіж та підтвердьте оплату через запропонований платіжний сервіс.
- Після обробки платежу його статус можна перевірити в тому самому розділі ЕК.
Перевага цього способу – система використовує актуальні бюджетні рахунки, що суттєво знижує ризик помилки під час оплати.
Як платити податки через «Дію»
Для багатьох підприємців сервіс «Податки ФОП» у застосунку «Дія» є найпростішим способом сплати обов’язкових платежів.
Послідовність дій:
- зайдіть на портал «Дія», пройдіть авторизацію;
- відкрийте розділ «Послуги», потім вкладку з податками;
- перевірте, які платежі доступні до сплати;
- виберіть податок, який хочете сплатити;
- підтвердіть оплату банківською карткою.
Після проведення платежу ми завжди рекомендуємо клієнтам перевіряти його відображення в ЕК ДПС. Адже досить часто бувають ситуації, коли платежі не зараховуються чи помилково зараховуються на інші реквізити.
Податки ФОП 2 групи через мобільний банкінг
Сплату податків ФОП 2 групи може провести і через мобільний застосунок чи офіційний сайт свого банку. Багато банків пропонують окремі сервіси для підприємців, серед яких часто є сплата податків. Проте ми рекомендуємо не використовувати реквізити, що підтягуються автоматично, а вручну перевіряти IBAN, КБК, вносити призначення платежу самостійно.
В банках може бути неоновлена інформація, часто зустрічаємо помилки. І щоб уникнути проблем, краще витратити 3 хвилини на перевірку реквізитів (на сайті ДПС чи в своєму електронному кабінеті) та зробити все правильно.
Автосплата щомісячних ЄП і ВЗ
Оскільки єдиний податок і військовий збір для ФОП 2 групи мають фіксований розмір, багато банків дозволяють налаштувати регулярне автоматичне списання коштів.
Такий варіант допомагає:
- не пропускати строк сплати;
- уникнути штрафів через неуважність;
- не створювати новий платіж щомісяця.
Перед підключенням автосплати варто переконатися, що:
- Встановлено правильну суму.
- Використано актуальні бюджетні рахунки.
- Дата списання настає до граничного строку сплати, а не в останній день.
Якщо протягом року ДПС повідомить про відкриття нових бюджетних рахунків, параметри автоплатежу необхідно оновити.
Офлайн-способи сплати податків
Якщо немає можливості скористатися електронними сервісами, сплатити податки можна традиційними способами.
Для цього достатньо звернутися:
- до будь-якого банку, який приймає бюджетні платежі;
- до відділення поштового оператора, що надає такі послуги;
- до платіжного термінала самообслуговування, який підтримує платежі до бюджету.
Перед оплатою потрібно підготувати актуальний номер бюджетного рахунку (IBAN), код класифікації доходів бюджету (КБК), суму платежу, РНОКПП підприємця. Після здійснення платежу квитанцію бажано зберігати до моменту, поки інформація про зарахування коштів не з’явиться в ЕК платника.
Незалежно від того, сплачує ФОП податки онлайн чи у відділенні банку, важливо використовувати актуальні реквізити, дотримуватися строків сплати та після оплати перевірити, що кошти успішно зараховані до бюджету.
Коли можна не платити: пільги для 2 групи
Загальне правило таке: ФОП 2 групи має кожен місяць сплачувати єдиний податок і військовий збір, а також ЄСВ у встановлені строки. Навіть якщо діяльність тимчасово не ведеться або дохід відсутній. Водночас ПКУ та ЗУ про ЄСВ передбачають низку винятків, коли окремі платежі можна не сплачувати.
Звільнення від ЄП та ВЗ на час відпустки
ФОП 2 групи без найманих працівників має право один раз протягом календарного року не сплачувати ЄП та ВЗ за період щорічної відпустки. Для цього необхідно завчасно подати заяву до ДПС з зазначенням періоду відпустки. Якщо за відповідний місяць податок вже був сплачений авансом, переплата може бути зарахована в рахунок майбутніх платежів.
Пільги щодо сплати ЄСВ ФОП 2 групи
Від сплати ЄСВ за себе звільняються:
- пенсіонери за віком;
- особи з інвалідністю, яким виплачуються пенсія чи державна допомога;
- ФОП, які одночасно є найманими працівниками за договором, якщо роботодавець за основним місцем роботи перераховує за них ЄСВ хоча б в мінімальному розмірі;
- жінки, які отримують державні виплати в зв’язку з доглядом за дитиною до 1 року.
Всі зазначені категорії можуть добровільно сплачувати ЄСВ, якщо бажають збільшити страховий стаж або вплинути на майбутній розмір пенсії.
Спеціальні правила під час воєнного стану
Для окремих категорій підприємців законодавством встановлені спеціальні правила виконання податкових обов’язків. Вони можуть застосовуватися до:
- мобілізованих ФОП та осіб, які проходять військову службу – можна не платити податки, не подавати звітність;
- підприємців з реєстрацією ФОП на тимчасово окупованій території;
- ФОП, зареєстрованих на територіях активних бойових дій;
- осіб, які перебували або перебувають у полоні.
Обсяг пільг, порядок їх застосування та перелік необхідних документів залежать від конкретної ситуації та норм законодавства, чинних на момент виникнення права на пільгу. І тому ДПС рекомендує в кожному випадку перевіряти актуальні роз’яснення або звертатися за індивідуальною податковою консультацією.
Що буде за несплату або прострочення
Якщо ФОП 2 групи пропустить строк сплати єдиного податку, військового збору або ЄСВ, доведеться сплатити не лише сам платіж, а й передбачені законом штрафні санкції.
Штраф за прострочення авансового внеску з ЄП, ВЗ та пеня
Для ФОП 2 групи, що перераховують ЄП і ВЗ авансовими внесками, ПКУ передбачає штраф в сумі 50% від ставки:
- ЄП – 864,70 грн (50% від 1 729,40 грн).
- ВЗ – 432,35 грн (50% від 864,70 грн).
Якщо через несплату виникне податковий борг, додатково може нараховуватися пеня відповідно до ст. 129 ПКУ.
Штраф розраховується від встановленої ставки єдиного податку, а не від кількості днів прострочення чи суми фактичного доходу.
Несплата чи несвоєчасна сплата ЄСВ
Відповідальність за ЄСВ встановлена не ПКУ, а Законом України № 2464-VI. Якщо ФОП не сплатив ЄСВ у встановлений строк, контролюючий орган має право застосувати:
- штраф в розмірі 20% від несплаченої суми ЄСВ;
- пеню – 0,1% суми недоїмки за день прострочення, починаючи з 1-го календарного дня після закінчення строку сплати і до дня фактичного погашення заборгованості.
Крім фінансових наслідків, несплата ЄСВ може призвести до того, що відповідний період не буде врахований до страхового стажу, якщо внесок не буде сплачений у встановленому порядку.
За прострочення сплати податків ФОП 2 групи ризикує отримати штраф в розмірі 50% від несплаченого вчасно ЄП чи ВЗ, а також 20% від суми несплаченого ЄСВ та пеню, що розраховується окремо.
Перевірка зарахування сплачених податків
Після кожної оплати варто переконатися, що платіж надійшов до бюджету і потрапив на потрібний рахунок. Перевірити можна в кабінеті на сайті ДПС.
Покрокова інструкція перевірки сплати податків в електронному кабінеті:
- Перейдіть на веб-портал ДПС.
- Авторизуйтеся будь-яким зручним способом.
- Знайдіть в меню зліва розділ «Стан розрахунків з бюджетом».
- Прокрутіть до потрібного платежу (ЄП, ВЗ або ЄСВ);
- Перевірте суми коштів – сплачених і борг.
Перевіряти варто через 2-3 робочих дні після сплати податків ФОП 2 групи. Адже кошти можуть потрапити на рахунок не відразу. Якщо бачите борги чи інші проблеми – негайно шукайте причину та вирішуйте, щоб не отримати штраф за протермінування сплати податків.
Зробили помилку під час сплати податків: що робити
Якщо ФОП 2 групи перерахував кошти не на той бюджетний рахунок або вказав неправильний вид платежу, кошти можна повернути або зарахувати в рахунок майбутніх платежів.
Які помилки під час сплати податків ФОП 2 групи ми бачимо найчастіше:
- єдиний податок перерахували замість військового збору або навпаки;
- кошти надійшли на рахунок іншого виду платежу;
- використали неактуальний IBAN;
- допустили помилку в реквізитах платника.
Як виправити неправильну сплату
Для повернення або перенаправлення на інший рахунок помилково сплачених грошей потрібно звернутися до ДПС за місцем обліку ФОП. Платник може подати:
- Заяву про повернення надміру чи помилково сплачених коштів.
- Заяву про зарахування коштів в рахунок погашення іншого платежу.
Для податків така заява подається через ЕК на сайті ДПС (форма F1302001) зі вказанням основних параметрів платежу і бажання повернути кошти на рахунок чи зарахувати в інший платіж.
Якщо помилка стосується ЄСВ, діє окремий порядок повернення коштів – відповідно до правил, затверджених наказом Мінфіну № 417. Треба подати заяву в формі, завірену копію розрахункового документа.
Перед поданням заяви варто перевірити:
- чи справді платіж зарахований не за призначенням;
- чи немає податкового боргу, на який кошти можуть бути автоматично спрямовані;
- реквізити платіжного документа.
Якщо ФОП 2 групи сплатив ЄП, військовий збір або ЄСВ не на той рахунок, потрібно не сплачувати повторно, а подати заяву до ДПС на повернення або перезарахування коштів.
Популярні запитання про сплату податків ФОП 2 групи
Скільки податків платить ФОП 2 групи в 2026 році?
ФОП 2 групи сплачує щомісяця єдиний податок, військовий збір та ЄСВ за себе (якщо немає законної пільги). Розмір ЄП і ВЗ є фіксованим (1729,40 грн ЄП і 864,70 грн ВЗ), а ЄСВ розраховується як 22% від мінімальної заробітної плати (1902,34 грн).
Коли ФОП 2 групи повинен платити єдиний податок і військовий збір?
Єдиний податок і військовий збір ФОП 2 групи сплачує наперед (авансом) в повній сумі до 20 числа кожного місяця. Платежі необхідно здійснювати на окремі бюджетні рахунки.
Коли на 2 групі сплачується ЄСВ?
Як і для всіх «спрощенців», встановлено строк в 20 днів після закінчення кварталу.
Чи платить ФОП 2 групи податки, якщо не було доходу?
Так. Відсутність доходу або тимчасове припинення роботи не звільняє ФОП 2 групи від сплати фіксованого єдиного податку та військового збору, ЄСВ, якщо підприємець не має передбаченої законом пільги.
Чи може ФОП 2 групи не платити ЄСВ?
Так, але лише у випадках, прямо передбачених законом. Наприклад, від сплати ЄСВ за себе можуть бути звільнені пенсіонери за віком, особи з інвалідністю та деякі інші категорії.
Чи потрібно ФОП 2 групи сплачувати ЄСВ, якщо він працює офіційно?
ФОП може не сплачувати ЄСВ за себе за місяці, коли роботодавець вже сплатив за нього ЄСВ в мінімальній сумі (1902, 34 грн). Якщо внесок сплачено в сумі менше мінімального, може виникнути обов’язок доплатити різницю.
Чи можна ФОП 2 групи сплатити податки наперед?
Так. ЄП і ВЗ можна сплачувати авансовими платежами наперед у межах року. Це дозволяє підприємцю уникнути пропуску строків через відпустку або інші обставини.
Які реквізити потрібні для сплати податків ФОП 2 групи?
Для оплати потрібно використовувати окремі бюджетні рахунки для єдиного податку, військового збору та ЄСВ. Актуальні реквізити слід перевіряти на сайті ДПС або в електронному кабінеті платника.
Що буде, якщо ФОП 2 групи прострочив сплату податків?
За несвоєчасну сплату податків виникає податковий борг, також можуть бути нараховані штрафи та пеня. Для ЄСВ діють окремі фінансові санкції, встановлені Законом № 2464-VI.
Чи можна платити податки ФОП 2 групи з особистої банківської картки?
Так, законодавство не забороняє сплачувати податки з особистого рахунку фізичної особи. Головне – правильно вказати дані платника, призначення платежу та бюджетні реквізити.
Як перевірити, чи зарахувалися податки ФОП 2 групи?
Перевірити проведення платежів можна в електронному кабінеті на веб-сайті ДПС в розділі «Стан розрахунків з бюджетом». Там відображаються сплачені суми, нарахування та можлива заборгованість.
Якщо вам потрібна допомога зі сплатою податків чи веденням бухгалтерії ФОП 1, 2, 3 груп чи на загальній системі – звертайтесь до наших фахівців за вказаним на сайті номером телефону!

Блог

Потрібна допомога бухгалтера чи юриста?
Проконсультуємо та підберемо оптимальні рішення для вашого ФОП або ТОВ