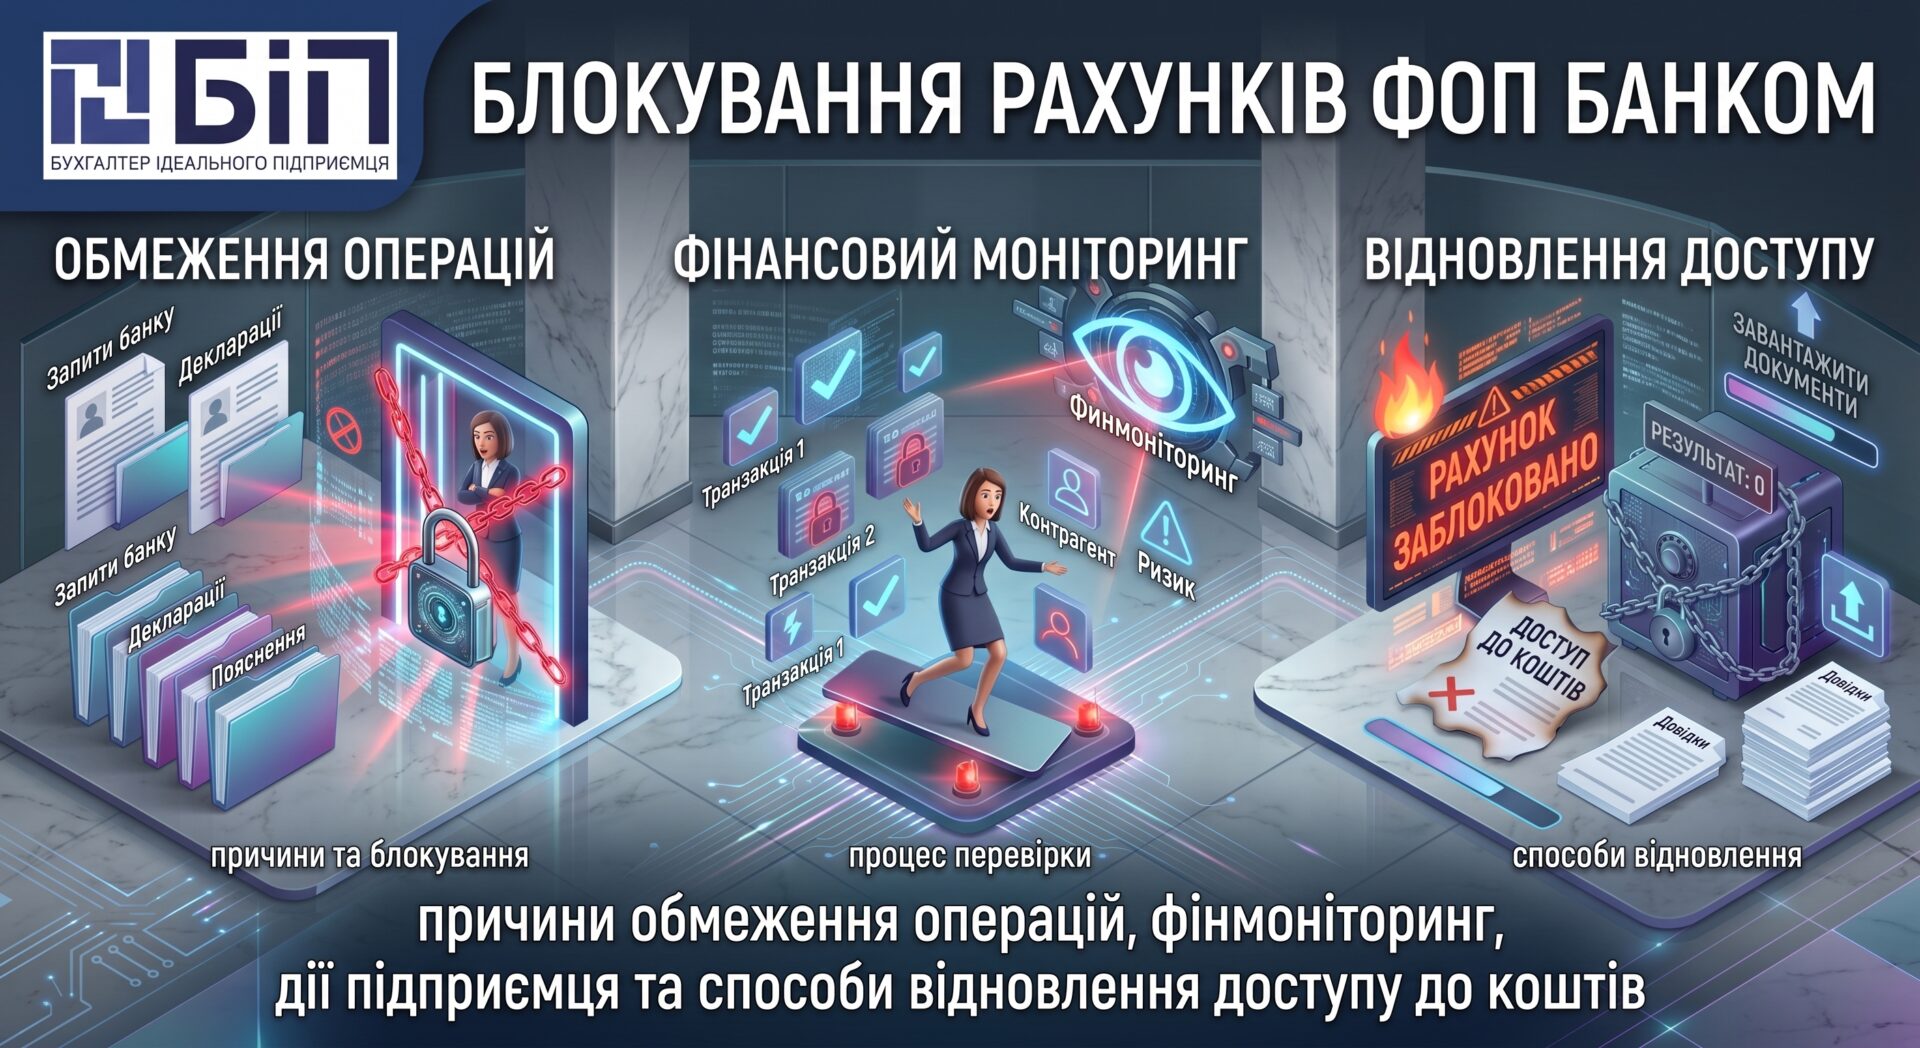
Блокирование счетов ФЛП банком в 2026 году: временное ограничение операций в рамках осуществления мероприятий финмониторинга
Для большинства ФЛП банковский счет является не просто способом хранения средств, но полноценным рабочим инструментом. На счет ФЛП поступает оплата от клиентов и покупателей. С него предприниматель рассчитывается с поставщиками и подрядчиками, платит налоги, выдает заработную плату работникам, производит другие хозяйственные платежи.
Поэтому сообщение банка о временном ограничении операций, остановке платежа или необходимости предоставить дополнительные документы может серьезно усложнить работу бизнеса. Особенно если предприниматель не понимает, почему банк поставил операции на проверку и что нужно сделать для возобновления их проведения.
Угрожает ли ФЛП финмониторинг
В рамках финансового мониторинга банк имеет право останавливать подозрительные финансовые операции и блокировать предпринимательские счета, а в предусмотренных законом случаях – обязан это сделать. Но ограничение не означает, что все плохо и ФЛП потерял доступ к счету навсегда.
Если предприниматель ведет деятельность в соответствии с нормами законодательства, обычно достаточно пообщаться с банком и выполнить его требования – предоставить подтверждающие документы и т.д. Однако все равно блокировка счета ФЛП – ситуация неприятная, которая может поставить на паузу ведение деятельности и повлечь за собой немало проблем:
невозможность своевременно произвести оплату поставщику или подрядчику;
задержку расчетов с работниками;
риск просрочки налоговых платежей и других обязательств;
задержку получения или использования средств от клиентов;
необходимость срочно подтверждать банку происхождение денежных средств и реальность хозяйственных операций.
Поэтому если предприниматель получает уведомление от банка, что операции по счету временно ограничены или необходимо предоставить дополнительные документы, для него это становится очень неприятным событием. Конечно, с такими «сюрпризами» никому не хочется иметь дело.
В этой статье разберем:
в каких случаях банк может временно ограничить операции ФЛП в рамках финансового мониторинга в 2026 году;
какие документы может запросить;
сколько может длиться остановка операций;
что предпринимателю делать, чтобы восстановить нормальное обслуживание счета.
Почему банк может обратить внимание на операции ФЛП
В 2026 году требования к финансовому мониторингу остаются важной частью работы всех банков Украины. НБУ объясняет, что банки анализируют финансовые операции своих клиентов. А в случае обнаружения подозрительных операций могут информировать соответствующие государственные органы.
Банк работает по риск-ориентированному подходу: оценивает не одну операцию изолированно, а соотносит ее с информацией о клиенте, характером его деятельности, ожидаемыми оборотами и другими доступными данными. При необходимости банк должен выяснять источник происхождения денежных средств. Такие требования предусмотрены ЗУ № 361-IX о противодействии отмыванию средств и Положением НБУ № 65.
Поэтому сама по себе большая сумма, новый контрагент или нетипичный платеж не означают автоматическую блокировку счетов ФЛП. Значение имеет то, насколько операция вписывается в общую картину деятельности предпринимателя.
В то же время, и блокировка счета ФЛП не обязательно означает, что предприниматель нарушил законодательство. Во многих случаях банк просто производит финансовый мониторинг, проверяет необычную операцию или просит подтвердить происхождение средств и реальность хозяйственной деятельности.
Примеры рисков, на которые обращает внимание банк
Банк анализирует общую картину деятельности предпринимателя – клиента банка. Например:
ФЛП сообщил, что занимается торговлей, но на счет регулярно поступают значительные платежи с назначениями для консультационных или IT-услуг.
Или предприниматель декларирует небольшой объем деятельности, но через счет проходят значительные суммы.
Или ФЛП практически сразу после получения средств перечисляет их большому количеству других физических лиц.
Отдельно каждая операция может выглядеть нормально. Но совокупность операций может не соответствовать профилю клиента, и именно это способно вызвать дополнительные вопросы банка:
Ситуация
Что может заинтересовать банк
Резкий рост оборота
Почему объем операций существенно изменился
Большие поступления
Соответствуют ли они заявленной деятельности и финансовой модели бизнеса
Нетипичные платежи
Понятна ли их экономическая цель, соответствуют ли они деятельности ФЛП
Массовые переводы физлицам
Характер и назначение таких выплат
Значительные суммы средств без понятного источника
Документы, которые подтверждают происхождение средств
Список ситуаций с повышенным риском
НБУ в своих разъяснениях указывает, что блокирование или прекращение обслуживания может быть связано с подозрительными операциями или операциями, которые не соответствуют информации банка о клиенте и его деятельности.
Основные причины, по которым банк может временно ограничить операции ФЛП:
необычно большая сумма операции;
резкое увеличение оборота без вразумительной причины;
операции не соответствуют заявленной деятельности ФЛП;
регулярное перечисление полученных средств другим физическим лицам;
непонятные или нетипичные назначения платежей;
несоответствие доходов и денежной активности;
неподтвержденный источник происхождения средств;
ФЛП не отвечает на запросы банка;
банк производит актуализацию данных о ФЛП;
нетипичные операции с наличными;
операции, которые могут выглядеть как транзитные.
Чтобы избежать проблем с блокировкой счетов, следует избегать таких рисков, как описаны выше. Чем понятнее и прозрачнее будет финансовая деятельность ФЛП, тем меньше будет вероятность появления неприятностей.
Что именно может сделать банк
Под словом «блокировка» предприниматели часто подразумевают разные ситуации. Например, банк временно не проводит конкретный платеж. Или попросил документы и объяснения по отдельной операции. Либо проводит дополнительную проверку клиента.
То есть, не каждая задержка платежа является полной блокировкой счета. Причиной может быть обычная проверка в рамках финансового мониторинга. В зависимости от ситуации банк может запросить дополнительные документы или пояснения, не провести отдельную операцию или применить процедуры, предусмотренные законодательством о финмониторинге.
Важно различать такие ситуации:
запрос документов – банк уточняет информацию о клиенте или конкретной операции;
непроведение операции – конкретный платеж не произведен;
остановка финансовой операции – специальная мера в случаях, определенных Законом № 361-IX;
отказ от проведения операции или поддержания деловых отношений – отдельное правовое основание, не тождественное временной проверке;
арест средств – ограничение, которое возникает на основании решения уполномоченного органа, а не просто из-за внутренней проверки банка.
По ЗУ о противодействии отмыванию средств № 361-IX субъект первичного финмониторинга имеет право остановить подозрительную финансовую операцию. Если возникло подозрение касательно признаков уголовного правонарушения – обязан его остановить.
Первичная остановка осуществляется без предварительного уведомления клиента, на 2 рабочих дня. Дальнейшая остановка в предусмотренных законом случаях осуществляется специально уполномоченным органом.
Итак, бытовая формулировка «банк заблокировал счет» не всегда точно описывает ситуацию. Прежде всего нужно установить, какая именно операция ограничена и на каком правовом основании.
Должен ли банк предупреждать ФЛП
Остановка подозрительной финансовой операции по процедуре, предусмотренной ст. 23 Закона №361-IX, осуществляется без предварительного уведомления клиента. Банк не обязан всегда сначала звонить предпринимателю и предупреждать о возможном ограничении операций.
Например, банк может не провести операцию или применить предусмотренные законом меры, если это необходимо для выполнения требований финансового мониторинга. В то же время, банк не может применять ограничения произвольно. Его действия должны быть основаны на требованиях законодательства и внутренних процедурах финансового мониторинга.
Положение НБУ № 65 обязывает банки применять риск-ориентированный подход и документировать решения, принятые при его применении. Объем и срок ограничения зависят от конкретной ситуации.
Поэтому для ФЛП важно не только иметь документы на конкретный платеж, но и обеспечить общую понятность бизнес-модели для банка: чем занимается предприниматель, от кого получает деньги, кому и за что платит.
Что делать ФЛП, если банк не производит операции или ограничил доступ к счету?
Нужно выяснить, что произошло: не проведен один платеж, установлено временное ограничение, банк проводит проверку, счет арестован или банк сообщил о прекращении обслуживания.
Прежде всего, нужно обратиться в банк и уточнить причины, способ решения проблемы. Далее следует подготовить документы структурированно, например: договор, счет или инвойс, акт или накладная, банковская выписка, объяснение ФЛП. Объяснение должно быть четко сформировано и не содержать лишней информации.
Какие документы могут потребоваться
Если банк просит подтвердить операцию или происхождение средств, список документов зависит от конкретной ситуации. Это могут быть:
договор с клиентом или поставщиком;
счет, инвойс;
акт выполненных работ или оказанных услуг;
расходная накладная;
документы по поставке товара;
банковская выписка;
другие документы, что подтверждают происхождение средств;
краткое пояснение по сути и экономической цели операции.
Не стоит отправлять банку большой массив документов без объяснения. Важно ответить именно на тот вопрос, который поставил банк, и добавить документы, что подтверждают приведенные факты.
Если банк прекратил обслуживание
Если банк решил прекратить обслуживание, это уже более серьезная ситуация, чем временная проверка отдельной операции. Закон №361-IX предусматривает случаи, когда банк может или обязан отказаться от установления или поддержания деловых отношений, проведения операции, обслуживания клиента.
Порядок действий зависит от основания такого решения. В такой ситуации стоит:
получить от банка информацию о дальнейшем порядке действий;
порядок распоряжения остатком средств;
выполнить обоснованные требования банка по документам;
при необходимости открыть счет в другом банке;
самое главное – проверить, нет ли аналогичных рисков для нового счета.
Если причина состоит в отсутствии документов, непонятной деятельности или нетипичной схеме движения средств, аналогичные вопросы могут возникнуть и в другом финансовом учреждении.
Как снизить риски блокирования счетов ФЛП
Как ФЛП уменьшить риск ограничения операций и блокирования предпринимательских счетов:
храните договоры и первичные документы, а также налоговую отчетность;
следите за соответствием деятельности КВЭДам;
не игнорируйте сообщения банка;
проверяйте назначения платежей;
своевременно обновляйте данные.
В 2026 году банки и дальше должны применять риск-ориентированный подход, проверять клиентов, анализировать операции и реагировать на риски. НБУ также продолжает проводить надзор за соблюдением банками требований финансового мониторинга. Предпринимателю следует воспринимать финансовый мониторинг не как разовую проверку, а как постоянную часть банковского обслуживания бизнеса.
Выводы: коротко об основном
Банк не может произвольно блокировать счет: любое ограничение должно иметь предусмотренное законом основание.
Проверка не означает нарушение: большой оборот, нетипичная операция или отсутствие определенного КВЭДа сами по себе не доказывают незаконность деятельности.
На запрос банка лучше реагировать сразу: предоставить запрашиваемые документы и объяснение сути операций, происхождение средств.
Нужно различать виды ограничений: проверка или остановка операции банком – не то же, что арест средств или ограничение по решению уполномоченного органа.
Смена банка не всегда решает проблему: если риск связан с самой деятельностью, документами или движением средств, аналогичные вопросы могут возникнуть в другом учреждении.
Главное правило для ФЛП в 2026 году: чем понятнее банку, как работает бизнес, тем меньше причин возникает для дополнительных вопросов. Договоры, акты, накладные, инвойсы, правильные назначения платежей и логичное движение средств – это подтверждения реальности хозяйственных операций предпринимателя на случай финансового мониторинга банком.
Типичный шаблон договора о предоставлении услуг, в котором указаны все основные условия сотрудничества (предмет договора, оплата, сроки, права, обязанности, ответственность сторон).
Шаблон счета (инвойса) для работы ФЛП с иностранными клиентами. В шаблоне указано на что обратить внимание. Легко заполняется и отвечает общепринятым стандартам.
Неправильный учёт доходов — это штрафы и проблемы с налоговой. Готовый шаблон книги учёта доходов ФОП 3 группы поможет вести учёт правильно и без ошибок.
Ведёте учёт доходов «на глаз»? Это приводит к ошибкам и штрафам. Готовый шаблон книги учёта доходов ФОП поможет правильно вести учёт и избежать проблем с налоговой.
«Пошаговая инструкция в формате чек-листа которая поэтапно «показывает»» процесс регистрации ФЛП, какие документы подготовить, как правильно заполнить заявление, что учесть, какие документы получим в результате регистрации.»
Не знаете, нужен ли вам РРО? Ошибки с регистраторами — это всегда штрафы. Этот чек-лист четко объяснит, когда необходимо использование РРО (ПРРО) и как избежать штрафов.