
 Назад в блог
Уплата налогов ФЛП 2 группа в 2026 году: сколько, куда и как платить
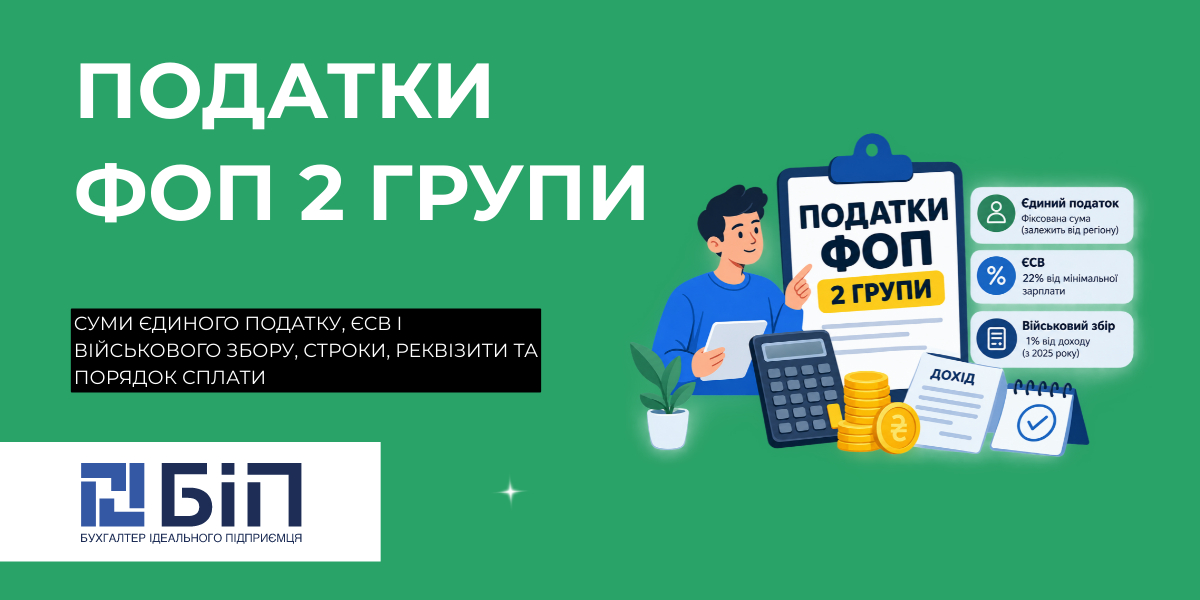
ФЛП 2 группы уплату налогов производит в фиксированном размере, независимо от суммы и самого факта наличия дохода. В 2026 году на 2 группе нужно платить 1 729,40 грн единого налога и 864,70 грн военного сбора ежемесячно, до 20 числа соответствующего месяца (авансом). ЕСВ уплачивается в минимальной сумме 1 902,34 в месяц раз в квартал, в течение 20 дней после того, как он истек.
Какие налоги платит ФЛП 2 группы в 2026 году
Всю информацию о ФЛП 2 группы вы можете найти в статье по ссылке. Там подробно указаны условия ведения деятельности предпринимателя, требования НКУ, ограничения и т.д.
Налоги ФЛП 2 группы уплачивает в фиксированных суммах – они не уменьшаются при отсутствии дохода и не растут в случае увеличения прибыли. Суммы рассчитываются в процентном отношении от показателя минимальной зарплаты: 10% МЗП военный сбор и 20% МЗП единого налога.
Расчет сумм военного сбора и единого налога для ФЛП 2 группы производится по показателю минимальной зарплаты, принятому в государственном бюджете по состоянию на 1 января года. В 2026 году размер МЗП составляет 8 647 грн. И если сумма будет расти в течение года, налоги на 2 группе не возрастут – они все равно рассчитываются по показателю за 1 января.
Единый налог: 1 729,40 грн в месяц в 2026 году
Для ФЛП 2 группы ставка единого налога на весь год одинаковая для всех месяцев. Не зависит от размера поступлений. Она устанавливается в фиксированном размере, который определяет местный совет, но не более 20% минимальной заработной платы, установленной на 1 января налогового (отчетного) года.
В 2026 году максимальная ставка составляет 1 729,40 грн в месяц. Именно ее применяют большинство территориальных общин, однако в некоторых общинах может быть утверждена меньшая ставка.
Военный сбор: 864,70 грн в месяц в 2026 году
ФЛП 2 группы в 2026 году уплачивают военный сбор, как и ЕН, в фиксированном размере, а не в процентах от дохода. Ставка составляет 10% показателя минимальной зарплаты, утвержденной законом на 1 января соответствующего года.
В 2026 году это 864,70 грн в месяц. Сумма не меняется и не зависит от полученного дохода или наличия его вообще – платить нужно каждый месяц в срок.
ЕСВ: 1 902,34 грн в месяц
ЕСВ ФЛП 2 группы платит по ставке 22%. Минимальная сумма взноса в 2026 году – 1 902,34 грн в месяц (22% от МЗП 8 647 грн) или 5 707,02 грн за квартал. ЕСВ уплачивается независимо от того, получал ли предприниматель доход, если он не принадлежит к категориям, освобожденным от уплаты.
В то же время, закон устанавливает и максимальную величину базы начисления ЕСВ. В 2026 году она равна 20 минимальным зарплатам – выходит 172 940 грн в месяц. Соответственно, максимальный ЕСВ утвержден в размере 38 046,80 грн в месяц (22% от 20 МЗП). Если доход превышает эту сумму, взнос на превышение уже не начисляется.
Уплата большей суммы ЕСВ может повлиять на коэффициент заработка, который используется при начислении пенсии. Однако не означает автоматического пропорционального увеличения пенсии. Ведь ее размер зависит также от страхового стажа, средней зарплаты по стране и других показателей, определенных законодательством.
Более подробно почитать о ЕСВ можете по ссылке.
Сколько платить в месяц и за квартал
Для ФЛП 2 группы суммы налоговой нагрузки являются фиксированными. Размеры платежей не зависят от выручки, количества клиентов или прибыльности бизнеса. Предприниматель заранее знает, сколько нужно заложить на обязательные платежи, что значительно упрощает финансовое планирование.
В 2026 году ежемесячные обязательные платежи для ФЛП на 2 группе единого налога составляют:
| Платеж | Сумма в месяц | Сумма в квартал | Сумма в год |
| Единый налог | 1 729,40 грн | 5 188,20 грн | 20 752,80 грн |
| Военный сбор | 864,70 грн | 2 594,10 грн | 10 376,40 грн |
| ЕСВ | 1 902,34 грн | 5 707,02 грн | 22 828,08 грн |
| Итого | 4 496,44 грн | 13 489,32 грн | 53 957,28 грн |
Единый налог и военный сбор уплачиваются ежемесячно авансовыми взносами, ЕСВ – ежеквартально. Если для удобства разделить квартальный ЕСВ на три месяца, средняя ежемесячная налоговая нагрузка составит 4 496,44 грн. За квартал сумма уплаты налогов ФЛП 2 группы составляет 13 489,32 грн, за год – 53 957,28 грн.
Нужно ли платить, если дохода не было
ФЛП 2 группы отсутствие дохода само по себе не освобождает от уплаты обязательных платежей. Если предприниматель остается зарегистрированным плательщиком единого налога и не имеет законных оснований для освобождения от налогов, он должен платить:
- единый налог;
- военный сбор;
- ЕСВ (если не относится к льготным категориям).
Это связано с тем, что для 2 группы единый налог и военный сбор имеют фиксированный размер, а не рассчитываются от фактически полученного дохода. Аналогично, ЕСВ по общему правилу также подлежит уплате вне зависимости от ведения деятельности или получения выручки.
Исключения возможны только в случаях, прямо предусмотренных законодательством – для отдельных льготных категорий ФЛП или при наличии специальных норм, что действуют во время военного положения.
Если ФЛП 2 группы не получал доход, это не освобождает его от уплаты фиксированных платежей. При отсутствии льгот следует уплатить единый налог, военный сбор и минимальный ЕСВ в полном объеме.
Когда платить: сроки для 2 группы
Для предпринимателей 2 группы закон устанавливает разный порядок уплаты в зависимости от вида платежа. Единый налог и военный сбор уплачиваются ежемесячно авансовыми взносами, ЕСВ – один раз в квартал. Если предельный срок выпадает на выходной или праздничный день, применяются правила переноса, предусмотренные законодательством.
ФЛП 2 группы уплату единого налога и военного сбора производит до 20 числа каждого месяца, а ЕСВ – до 20 числа месяца, следующего после окончания квартала. Актуальные календарные даты смотрите в статье о сроках уплаты налогов для ФЛП на ЕН.
Таблица периодичности уплаты налогов ФЛП 2 группы
| Единый налог | Ежемесячно, авансовым взносом до 20 числа текущего месяца |
| Военный сбор | Ежемесячно, авансовым взносом до 20 числа текущего месяца |
| ЕСВ | Ежеквартально – до 20 числа месяца, следующего по окончании квартала |
Если предприниматель платит единый налог или военный сбор после 20 числа, платеж считается просроченным, даже если он произведен до конца месяца.
Можно ли уплатить налоги наперед
Налоговый кодекс позволяет плательщикам единого налога 1 и 2 групп перечислять авансовые взносы по единому налогу не только за текущий месяц, а наперед – за любой период, но не больше, чем до конца текущего календарного года. Это особенно удобно перед отпуском, длительной командировкой или выездом за границу.
Аналогичный подход применяется и к военному сбору, который для ФЛП 2 группы также уплачивается ежемесячными авансовыми платежами.
Что касается ЕСВ, закон не ограничивает возможность его досрочной уплаты. Предприниматель может перечислять взнос ежемесячно, за квартал или авансом за несколько кварталов, главное – чтобы на дату предельного срока на счете ГНС уже была необходимая сумма. Сроки уплаты ЕСВ и других налогов можно посмотреть в календаре ФЛП.
Единый налог и военный сбор можно уплатить авансом до конца календарного года, а ЕСВ – досрочно за любой период. Это не является нарушением и часто помогает избежать просрочки из-за отпуска, болезни или других обстоятельств.
Куда платить: реквизиты и КБК для 2 группы
Для ФЛП 2 группы недостаточно знать только сумму платежа – важно правильно определить счет, на который нужно перечислить денежные средства. Единый налог, военный сбор и ЕСВ уплачиваются отдельно. Для каждого платежа используется собственный код классификации бюджетных доходов (КБК) и отдельный счет в формате IBAN.
КБК для основных платежей ФЛП 2 группы:
- Единый налог – 18050400.
- Военный сбор – 11 011700.
- ЕСВ за себя – 71040000.
Даже если ошибиться только в одном реквизите, средства могут быть засчитаны не по тому виду платежа, а в лицевом счете ФЛП возникнет недоимка. Поэтому ГНС рекомендует каждый раз проверять актуальность реквизитов перед оплатой, особенно в начале года или после сообщений об открытии новых бюджетных счетов.
Где взять актуальные счета
ГНС регулярно обновляет реквизиты бюджетных счетов, поэтому использовать старые шаблоны платежек или реквизиты с интернет-форумов не стоит. Самый надежный источник – официальные сервисы налоговой.
Проверить актуальные счета можно несколькими способами:
- в электронном кабинете, который показывает счета в соответствии с местом налоговой регистрации ФЛП;
- в разделе «Счета для уплаты платежей» на официальном сайте ГНС, где реквизиты сгруппированы по регионам и видам платежей;
- на сайте ГНС в соответствующей области, где также публикуются сообщения об открытии или изменении бюджетных счетов.
Перед формированием платежной доверенности проверьте три вещи:
- соответствует ли счет вашему региону регистрации;
- указан ли правильный КБК;
- выбран ли именно тот вид платежа (единый налог, военный сбор или ЕСВ).
Если вы платите налоги через интернет-банкинг и банк автоматически подтягивает бюджетные счета, все равно сверьте их с информацией ГНС. Это занимает несколько минут, но помогает избежать необходимости пересчитывать или возвращать ошибочно уплаченные средства.
Уплата налогов ФЛП 2 группы онлайн, офлайн: подробные разъяснения
ФЛП 2 группы может уплачивать единый налог, военный сбор и ЕСВ любым способом, который поддерживает бюджетные платежи. Законодательство не устанавливает обязанности использовать конкретный сервис. Главное, чтобы денежные средства были перечислены на правильный счет, в правильной сумме и в пределах установленного срока.
Меньше всего рисков ошибиться с реквизитами возникает при использовании официальных электронных сервисов ГНС. Если же оплата производится через банк или другой платежный сервис, реквизиты необходимо проверять самостоятельно.
Инструкция по уплате налогов через электронный кабинет ГНС
Электронный кабинет плательщика позволяет не только просмотреть информацию о начислениях, но и сформировать платежные документы без поиска реквизитов.
Как уплатить налоги:
- Авторизируйтесь в электронном кабинете с помощью КЭП или Дія.Підпис.
- Перейдите в меню «Состояние расчетов с бюджетом».
- Выберите нужный платеж (единый налог, военный сбор или ЕСВ).
- Проверьте сумму задолженности или начисления.
- Сформируйте платеж и подтвердите оплату через предложенный платежный сервис.
- После обработки платежа его статус можно проверить в том же разделе ЭК.
Преимущество этого метода – система использует актуальные бюджетные счета, что значительно снижает риск ошибки при оплате.
Как платить налоги через «Дія»
Для многих предпринимателей сервис «Налоги ФЛП» в приложении «Дія» является самым простым способом уплаты обязательных платежей.
Последовательность действий:
- зайдите на портал «Дія», пройдите авторизацию;
- откройте раздел «Услуги», затем вкладку с налогами;
- проверьте, какие платежи доступны для оплаты;
- выберите налог, который хотите уплатить;
- подтвердите оплату банковской картой.
После проведения платежа мы всегда рекомендуем клиентам проверять его отражение в ЭК ГНС. Ведь довольно часто бывают ситуации, когда платежи не засчитываются или ошибочно засчитываются на другие реквизиты.
Налоги ФЛП 2 группы через мобильный банкинг
Уплату налогов ФЛП 2 группы может произвести и через мобильное приложение или официальный сайт своего банка. Многие банки предлагают отдельные сервисы для предпринимателей, среди которых часто есть уплата налогов. Однако мы рекомендуем не использовать реквизиты, что подтягиваются, а вручную проверять IBAN, КБК, вносить назначение платежа самостоятельно.
В банках может быть необновленная информация, часто встречаем ошибки. И чтобы избежать проблем, лучше потратить 3 минуты на проверку реквизитов (на сайте ГНС или в своем электронном кабинете) и сделать все правильно.
Автооплата ежемесячных ЕН и ВС
Поскольку единый налог и военный сбор для ФЛП 2 группы имеют фиксированный размер, многие банки позволяют настроить регулярное автоматическое списание средств.
Такой вариант помогает:
- не пропускать срок уплаты;
- избежать штрафов по невнимательности;
- не создавать новый платеж ежемесячно.
Перед подключением автооплаты следует убедиться, что:
- Установлена правильная сумма.
- Использованы актуальные бюджетные счета.
- Дата списания наступает до предельного срока оплаты, а не в последний день.
Если в течение года ГНС уведомит об открытии новых бюджетных счетов, параметры автоплатежа необходимо обновить.
Офлайн-способы уплаты налогов
Если нет возможности использовать электронные сервисы, уплатить налоги можно традиционными способами.
Для этого достаточно обратиться:
- в любой банк, который принимает бюджетные платежи;
- в отделение почтового оператора, что предоставляет такие услуги;
- к платежному терминалу самообслуживания, который поддерживает платежи в бюджет.
Перед оплатой нужно подготовить актуальный номер бюджетного счета (IBAN), код классификации доходов бюджета (КБК), сумму платежа, РНУКПН предпринимателя. После совершения платежа квитанцию желательно хранить до момента, пока информация о зачислении средств не появится в ЭК плательщика.
Независимо от того, платит ФЛП налоги онлайн или в отделении банка, важно использовать актуальные реквизиты, соблюдать сроки уплаты и после оплаты проверить, что средства успешно зачислены в бюджет.
Когда можно не платить: льготы для 2 группы
Общее правило такое: ФЛП 2 группы должен каждый месяц уплачивать единый налог и военный сбор, а также ЕСВ в установленные сроки. Даже если деятельность временно не ведется или доход отсутствует. В то же время, НКУ и ЗУ о ЕСВ предусматривают ряд исключений, когда отдельные платежи можно не платить.
Освобождение от ЕН и ВС на время отпуска
ФЛП 2 группы без наемных работников имеет право один раз в течение календарного года не уплачивать ЕН и ВС за период ежегодного отпуска. Для этого необходимо заблаговременно подать заявление в ГНС с указанием периода отпуска. Если за соответствующий месяц налог был уплачен авансом, переплата может быть зачислена в счет будущих платежей.
Льготы по оплате ЕСВ ФЛП 2 группы
От уплаты ЕСВ за себя освобождаются:
- пенсионеры по возрасту;
- лица с инвалидностью, которым выплачиваются пенсия или государственная помощь;
- ФЛП, которые одновременно являются наемными работниками по договору, если работодатель по основному месту работы перечисляет ЕСВ хотя бы в минимальном размере;
- женщины, которые получают государственные выплаты по уходу за ребенком до 1 года.
Все указанные категории могут добровольно уплачивать ЕСВ, если хотят увеличить страховой стаж или повлиять на будущий размер пенсии.
Специальные правила во время военного положения
Для отдельных категорий предпринимателей законодательством установлены специальные правила выполнения налоговых обязанностей. Они могут применяться к:
- мобилизованным ФЛП и лицам, которые проходят военную службу – можно не платить налоги, не подавать отчетность;
- предпринимателям с регистрацией ФЛП на временно оккупированной территории;
- ФЛП, зарегистрированным на территориях активных боевых действий;
- лицам, которые находились или находятся в плену.
Объем льгот, порядок их применения и список необходимых документов зависят от конкретной ситуации и норм законодательства, действующих на момент возникновения права на льготу. Для этого ГНС рекомендует в каждом случае проверять актуальные разъяснения или обращаться за индивидуальной налоговой консультацией.
Что будет за неуплату или просрочку
Если ФЛП 2 группы пропустит срок уплаты единого налога, военного сбора или ЕСВ, придется оплатить не только сам платеж, но и предусмотренные законом штрафные санкции.
Штраф за просрочку авансового взноса по ЕН, ВС и пеня
Для ФЛП 2 группы, что перечисляют ЕН и ВС авансовыми взносами, НКУ предусматривает штраф в сумме 50% от ставки:
- ЕН – 864,70 грн (50% от 1 729,40 грн).
- ВС – 432,35 грн (50% от 864,70 грн).
Если из-за неуплаты возникнет налоговый долг, дополнительно может начисляться пеня в соответствии со ст. 129 НКУ.
Штраф рассчитывается от установленной ставки единого налога, а не количества дней просрочки или суммы фактического дохода.
Неуплата или несвоевременная уплата ЕСВ
Ответственность за ЕСВ установлена не НКУ, а Законом Украины №2464-VI. Если ФЛП не уплатил ЕСВ в установленный срок, контролирующий орган имеет право применить:
- штраф в размере 20% от неуплаченной суммы ЕСВ;
- пеню – 0,1% суммы недоимки за день просрочки, начиная с 1-го календарного дня после окончания срока уплаты и до дня фактического погашения задолженности.
Кроме финансовых последствий, неуплата ЕСВ может привести к тому, что соответствующий период не будет учтен в страховой стаж, если взнос не будет уплачен в установленном порядке.
За просрочку уплаты налогов ФЛП 2 группы рискует получить штраф в размере 50% от неуплаченного в срок ЕН или ВС, а также 20% от суммы неуплаченного ЕСВ и пеню, что рассчитывается отдельно.
Проверка зачисления уплаченных налогов
После каждой оплаты следует убедиться, что платеж поступил в бюджет и попал на нужный счет. Проверить можно в кабинете на сайте ГНС.
Пошаговая инструкция проверки уплаты налогов в электронном кабинете:
- Перейдите на веб-портал ГНС.
- Авторизуйтесь любым удобным способом.
- Найдите в меню слева раздел «Состояние расчетов с бюджетом».
- Прокрутите до нужного платежа (ЕН, ВС или ЕСВ);
- Проверьте суммы средств – уплаченных и долг.
Проверять следует через 2-3 рабочих дня после уплаты налогов ФЛП 2 группы. Ведь денежные средства могут попасть на счет не сразу. Если видите долги или другие проблемы – немедленно ищите причину и решайте, чтобы не получить штраф за просрочку уплаты налогов.
Совершили ошибку при уплате налогов: что делать
Если ФЛП 2 группы перечислил средства не на тот бюджетный счет или указал неправильный вид платежа, средства можно вернуть или зачислить в счет будущих платежей.
Какие ошибки при уплате налогов ФЛП 2 группы мы видим чаще всего:
- единый налог перечислили вместо военного сбора или наоборот;
- денежные средства поступили на счет другого вида платежа;
- использовали неактуальный IBAN;
- допустили ошибку в реквизитах плательщика.
Как исправить неправильную уплату
Для возврата или перенаправления на другой счет ошибочно уплаченных денег следует обратиться в ГНС по месту учета ФЛП. Плательщик может подать:
- Заявление о возврате излишне или ошибочно уплаченных средств.
- Заявление о зачислении средств в счет погашения другого платежа.
Для налогов такое заявление подается через ЭК на сайте ГНС (форма F1302001) с указанием основных параметров платежа и желания вернуть средства на счет или зачислить в другой платеж.
Если ошибка касается ЕСВ, действует отдельный порядок возврата средств – согласно правилам, утвержденным приказом Минфина № 417. Нужно подать заявление в форме, заверенную копию расчетного документа.
Перед подачей заявления следует проверить:
- действительно ли платеж зачислен не по назначению;
- нет ли налогового долга, на который средства могут быть автоматически направлены;
- реквизиты платежного документа.
Если ФЛП 2 группы уплатил ЕН, военный сбор или ЕСВ не на тот счет, нужно не платить повторно, а подать заявление в ГНС на возврат или перезачисление средств.
Популярные вопросы об уплате налогов ФЛП 2 группы
Сколько налогов платит ФЛП 2 группы в 2026 году?
ФЛП 2 группы уплачивает ежемесячно единый налог, военный сбор и ЕСВ за себя (если нет законной льготы). Размер ЕН и ВС является фиксированным (1 729,40 грн ЕН и 864,70 грн ВС), а ЕСВ рассчитывается как 22% от минимальной заработной платы (1 902,34 грн).
Когда ФЛП 2 группы должен платить единый налог и военный сбор?
Единый налог и военный сбор ФЛП 2 группы уплачивает наперед (авансом) в полной сумме до 20 числа каждого месяца. Платежи необходимо осуществлять на отдельные бюджетные счета.
Когда на 2 группе уплачивается ЕСВ?
Как и для всех «упрощенцев», установлен срок в 20 дней после окончания квартала.
Платит ли ФЛП 2 группы налоги, если не было дохода?
Да. Отсутствие дохода или временное прекращение работы не освобождает ФЛП 2 группы от уплаты фиксированного единого налога и военного сбора, ЕСВ, если у предпринимателя нет предусмотренной законом льготы.
Может ли ФЛП 2 группы не платить ЕСВ?
Да, но только в случаях, прямо предусмотренных законом. Например, от уплаты ЕСВ могут быть освобождены пенсионеры по возрасту, лица с инвалидностью и некоторые другие категории.
Нужно ли ФЛП 2 группы платить ЕСВ, если он работает официально?
ФЛП может не платить ЕСВ за себя за месяцы, когда работодатель уже уплатил за него ЕСВ в минимальной сумме (1 902, 34 грн). Если взнос уплачен в сумме меньше минимального, может возникнуть обязанность доплатить разницу.
Можно ли ФЛП 2 группы уплатить налоги наперед?
Да. ЕН и ВС можно платить авансовыми платежами наперед в пределах года. Это позволяет предпринимателю избежать пропуска сроков из-за отпуска или других обстоятельств.
Какие реквизиты нужны для уплаты налогов ФЛП 2 группы?
Для оплаты следует использовать отдельные бюджетные счета для единого налога, военного сбора и ЕСВ. Актуальные реквизиты следует проверять на сайте ГНС или в электронном кабинете плательщика.
Что будет, если ФЛП 2 группы просрочил уплату налогов?
За несвоевременную уплату налогов возникает налоговый долг, также могут быть начислены штрафы и пеня. Для ЕСВ действуют отдельные финансовые санкции, установленные Законом №2464-VI.
Можно ли платить налоги ФЛП 2 группы с личной банковской карты?
Да, законодательство не запрещает уплачивать налоги с личного счета физического лица. Главное – правильно указать данные плательщика, назначение платежа и бюджетные реквизиты.
Как проверить, засчитались ли налоги ФЛП 2 группы?
Проверить проведение платежей можно в электронном кабинете на сайте ГНС в разделе «Состояние расчетов с бюджетом». Там отображаются уплаченные суммы, начисления и возможная задолженность.
Если вам нужна помощь с уплатой налогов или ведением бухгалтерии ФЛП 1, 2, 3 групп или на общей системе – обращайтесь к нашим специалистам по указанному на сайте номеру телефона!

Блог

Нужна помощь бухгалтера или юриста?
Проконсультируем и подберем оптимальные решения для вашего ФЛП или ООО