Об’єднаний звіт з ПДФО, ВЗ, ЄСВ (податковий розрахунок) для юридичних осіб в 2026 році: що змінилося та як правильно подати
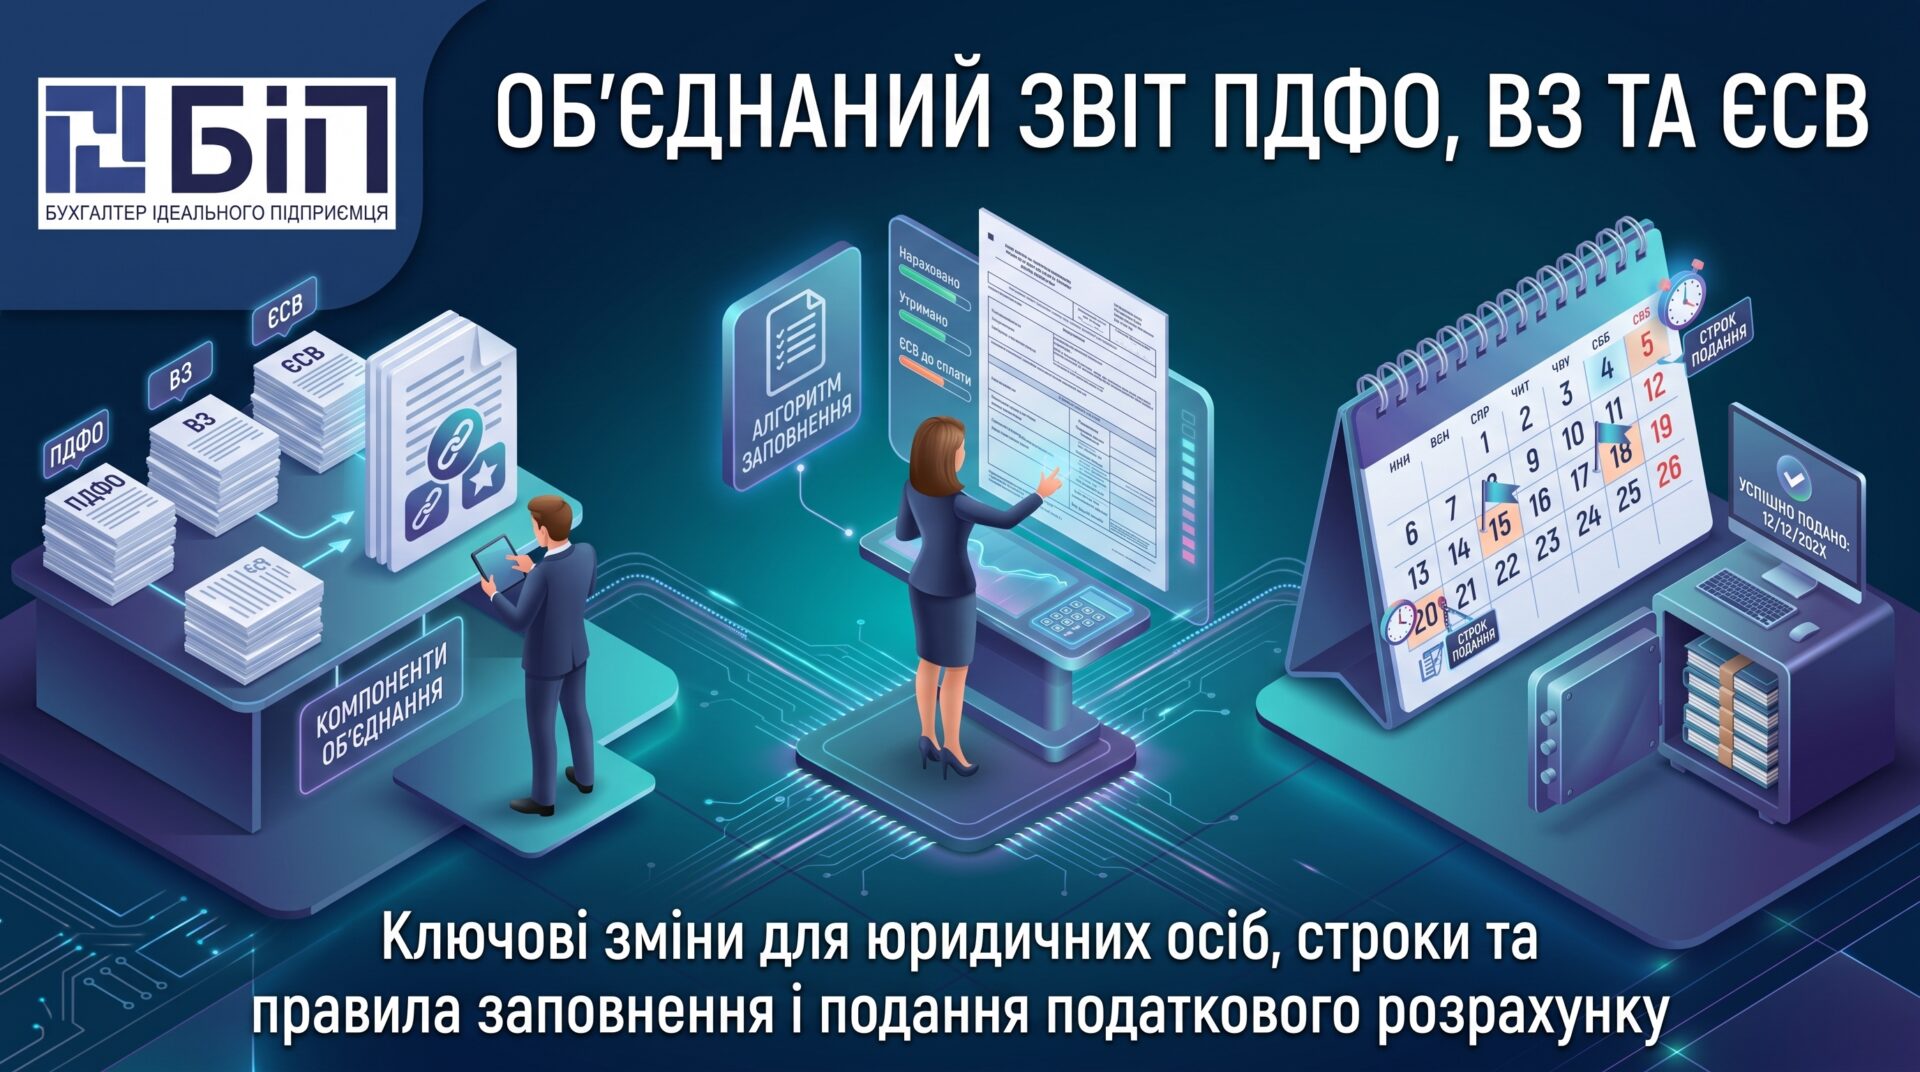
Податковий розрахунок – це об’єднана звітність, в якій податковий агент відображає доходи, нараховані або виплачені фізичним особам, суми утриманого з них податку та військового збору, а також нарахований єдиний внесок на загальнообов’язкове державне соціальне страхування (ЄСВ).
Для юридичних осіб розрахунок є щомісячною обов’язковою звітністю за умови, що вони підпадають під вимогу подання. Звіт містить узагальнені показники та персоніфіковані відомості щодо доходів фізосіб і нарахованого ЄСВ. Порядок його заповнення та подання визначений наказом Мінфіну від 13 січня 2015 року № 4 з врахуванням змін, що набрали чинності в 2026 році.
В цій статті ми детально розберемося:
Хто подає податковий розрахунок?
Які вимоги встановлені до подання звітності?
Які зміни набрали чинності в липні 2026 року?
Яких правил мають дотримуватися юридичні особи під час звітування?
Також детально розкажемо, як заповнювати бланк об’єднаної звітності, яку подають юридичні особи, на що звернути увагу бухгалтеру під час підготовки до звітування та внесення основних відомостей.
Хто подає податковий розрахунок
Обов’язок подавати податковий розрахунок виникає у юридичної особи насамперед через її статус податкового агента та платника ЄСВ. Відповідно до п.п. «б» п. 176.2 ст. 176 ПКУ, особи, які мають статус податкових агентів, зобов’язані подавати до ДПС розрахунок сум доходу, нарахованого, виплаченого на користь фізичних осіб, а також сум утриманого з них податку.
Порядок № 4 поширюється на юридичних осіб, їхні філії, відділення, інші відокремлені підрозділи, представництва нерезидентів та інших податкових агентів, які нараховують, виплачують доходи фізособам. Одночасно розрахунок використовується для звітування щодо ЄСВ платниками єдиного внеску, визначеними ЗУ про ЄСВ.
Тобто для звичайної юридичної особи ключовою підставою для подання є наявність виплат або нарахувань на користь фізичних осіб та відповідних обов’язків як податкового агента і платника ЄСВ. Звіт подається за найманих працівників та інших фізосіб, яким виплачувалися кошти в місяці, за який формується розрахунок.
Податковий розрахунок подають юридичні особи, які виступають податковими агентами та/або платниками ЄСВ. Для юрособи обов’язок виникає при нарахуванні доходів фізичним особам у звітному періоді – найманим працівникам та іншим.
Податковий розрахунок юридична особа подає до ДПС за своїм основним місцем обліку. Якщо компанія має відокремлений підрозділ, порядок звітування залежить від того, чи має цей підрозділ повноваження самостійно нараховувати та виплачувати доходи працівникам, утримувати з них податки і сплачувати ЄСВ:
Якщо таких повноважень у підрозділу немає, всю звітність за його працівників подає головна юридична особа. Окремо подавати розрахунок за такий підрозділ не потрібно – відповідні дані включаються до звітності компанії.
Якщо ж відокремлений підрозділ самостійно виконує функції податкового агента та платника ЄСВ, він звітує за працівників у порядку, визначеному законодавством.
Якщо відокремлений підрозділ не має права самостійно нараховувати зарплату, утримувати податки та сплачувати ЄСВ, за його працівників звітує головна юридична особа.
Терміни подання податкового розрахунку юридичними особами в 2026 році
Для юридичних осіб базовим звітним періодом для податкового розрахунку є календарний місяць. Згідно з п.п. «б» п. 176.2 ст. 176 ПКУ та п.п. 49.18.1 п. 49.18 ст. 49 ПКУ, податковий агент, який не є ФОП або самозайнятою особою, подає об’єднану звітність протягом 20 календарних днів, що настають за останнім календарним днем звітного місяця.
Отже, юридична особа звітує за кожен місяць окремо. Наприклад, розрахунок за липень 2026 року потрібно подати не пізніше 20 серпня 2026 року, за серпень – до 20 вересня і так далі.
Що змінилося в податковому розрахунку з липня 2026 року
В 2026 році Мінфін оновив форму податкового розрахунку та порядок її заповнення, подання. Зміни затверджені наказом Мінфіну від 07.05.2026 № 243. Наказ офіційно опубліковано 17 червня 2026 року, а чинності він набрав 17 липня 2026 року.
Для цілей звітування нова форма застосовується з 1 серпня 2026 року. Юридичні особи вперше новий розрахунок подають за липень 2026 року. Граничний термін його подання – 20 серпня 2026 року.
Липневе оновлення не означає, що юридичні особи почали подавати розрахунок щоквартально. Квартальний формат з розбивкою показників за місяцями в 2026 році запроваджено для ФОП та самозайнятих осіб. Для інших податкових агентів (юридичних осіб в тому числі) звітним періодом залишається місяць.
Які дані включаються в податковий розрахунок
Податковий розрахунок показує, які доходи юридична особа нарахувала, виплатила фізичним особам та які податки й ЄСВ були з них утримані. Звіт дає податковій інформацію не лише про загальні суми, а й про виплати конкретним працівникам та іншим фізособам.
В залежності від виду виплат в податковому розрахунку відображаються:
доходи фізосіб – зарплата, винагороди за ЦПД, відпускні, лікарняні та інші виплати;
суми ПДФО, нараховані та утримані з таких доходів;
військовий збір, утриманий з виплат фізичним особам;
ЄСВ, нарахований на доходи застрахованих осіб;
персональні дані працівників та інших застрахованих осіб, необхідні для їх персоніфікованого обліку в системі загальнообов’язкового державного соціального страхування;
інші показники, передбачені формою розрахунку та його додатками.
Об’єднана звітність одночасно виконує дві функції:
податкову – показує доходи фізосіб і пов’язані з ними ПДФО, військовий збір;
соціальну – містить відомості, необхідні для обліку страхового стажу та ЄСВ застрахованим особам.
Що потрібно врахувати під час формування розрахунку
Перед поданням об’єднаної звітності юридичній особі варто перевірити два основні блоки – дані для звіту та необхідні додатки.
Звірити дані про виплати працівникам та іншим фізособам
До розрахунку потрапляють відомості про доходи, які компанія нарахувала, виплатила фізичним особам. Тому показники звіту мають відповідати даним бухгалтерського обліку, підтверджуватися відповідними документами.
Перед поданням розрахунку бухгалтеру важливо:
Перевірити персональні дані працівників.
Звірити суми заробітної плати чи інших виплат (відпускних, лікарняних, винагороди за ЦПД тощо).
Звірити суми нарахованих і утриманих податків – ПДФО, військового збору, ЄСВ.
Переконатися в правильності кодів категорій застрахованих осіб.
Перевірити відповідність показників основної частини та додатків.
В разі виявлення помилок їх можна виправити шляхом подання звітного нового або уточнюючого розрахунку з коректними даними.
Визначити, які додатки треба заповнити та подати
Основні додатки до розрахунку:
Д1 – відомості про нарахування заробітної плати, доходу та грошового забезпечення застрахованим особам. Тут персоніфіковано показують нараховані доходи, базу для нарахування та суми ЄСВ за працівниками й іншими застрахованими особами.
Д2 – відомості про осіб, які доглядають за дитиною або здійснюють догляд за дитиною з інвалідністю чи дитиною, хворою на тяжке перинатальне ураження нервової системи, а також про окремі категорії непрацюючих осіб, за яких сплачується ЄСВ. Цей додаток потрібен лише тим платникам, у яких є відповідні застраховані особи.
Д3 – відомості про осіб, які проходять строкову військову службу. У ньому відображаються дані про таких осіб та нарахування ЄСВ за них. Додаток подають платники, які нараховують і сплачують ЄСВ за відповідну категорію військовослужбовців.
4ДФ – відомості про доходи фізичних осіб, а також утриманий і сплачений ПДФО, військовий збір. Саме тут за кожною фізичною особою відображаються виплачені, нараховані доходи з зазначенням відповідної ознаки доходу та суми утриманих податків.
Д5 – відомості про трудові відносини осіб та періоди проходження військової служби. Додаток використовується для внесення до реєстру застрахованих осіб інформації про трудові відносини та відповідні кадрові зміни (прийняття на роботу або звільнення).
Д6 – відомості про наявність підстав для обліку стажу окремим категоріям осіб відповідно до законодавства. Його використовують, коли потрібно відобразити періоди роботи або іншої діяльності, які дають право на спеціальний стаж чи враховуються для пенсійного забезпечення за особливими правилами.
Вибір додатків для подання
Зазвичай підприємство не заповнює всі шість додатків автоматично. Наприклад, роботодавцю, який має звичайних найманих працівників, потрібно відобразити інформацію в Д1 та 4ДФ, а Д5 додається за наявності відповідних кадрових подій. Д2, Д3 та Д6 подаються лише тоді, коли у підприємства є підстави для їх заповнення.
Перед формуванням звітності бухгалтеру варто перевірити не тільки суми зарплати, лікарняних, відпускних та інших виплат, а й кадрові зміни та наявність працівників, для яких законодавство передбачає спеціальний порядок обліку ЄСВ або страхового стажу.
Більшість роботодавців у повсякденній діяльності використовують основну частину розрахунку разом з додатками Д1, 4ДФ, Д5 та, за необхідності, Д6.
Як заповнити новий податковий розрахунок юрособі: покрокова інструкція
Заповнення нового податкового розрахунку для юридичної особи варто починати не з додатків, а з перевірки вихідних даних. Спочатку визначають звітний місяць, тип розрахунку та перелік додатків, після чого вносять персоніфіковані відомості про працівників та інших фізичних осіб.
Крок 1. Визначте звітний місяць
Юридичними особами розрахунок подається щомісяця. В новій формі зазначають календарний рік, місяць, за який звітує підприємство, та номер розрахунку.
Наприклад, якщо звіт подається за липень 2026 року, в загальній частині зазначається 2026 рік та сьомий місяць. Саме за липень 2026 року юрособи вперше подають розрахунок за новою формою.
Крок 2. Виберіть тип розрахунку
В рядку 01 потрібно визначити, який саме податковий розрахунок подається:
«Звітний» – перше подання звітності за відповідний місяць;
«Звітний новий» – якщо до закінчення терміну подання потрібно виправити вже поданий розрахунок;
«Уточнюючий» – якщо помилку виявили після закінчення граничного строку подання звітності.
«Звітний новий» і «Уточнюючий» звіти не є просто повторною подачею декларації. Вони використовуються для виправлення конкретних показників попередньо поданої звітності.
Крок 3. Заповніть загальні відомості про підприємство
В загальній частині податкового розрахунку зазначаються основні ідентифікаційні дані юридичної особи. В формі передбачено поле для повного найменування підприємства згідно з реєстраційними даними, а також для інших реквізитів податкового агента та платника ЄСВ.
На цьому етапі також потрібно правильно вказати номер розрахунку. За новими правилами він зазначається у хронологічному порядку незалежно від типу розрахунку.
Таблиця: заголовна частина місячного податкового розрахунку юридичних осіб
Номер рядка в розрахунку
Порядок відображення даних
Рядок 01
Зазначається тип розрахунку: «Звітний» – коли звіт за відповідний період подається вперше; «Звітний новий» – коли до завершення граничного строку потрібно виправити відомості у вже поданому звіті за цей самий період; «Уточнюючий» – коли виправлення вносяться після завершення строку подання за минулий звітний (податковий) період.
Рядок 02
Зазначаються календарний рік і місяць, за який формується розрахунок, а також його порядковий номер. Номер присвоюється послідовно, в хронологічному порядку, незалежно від того, який тип розрахунку подається.
Рядок 03
Вказується повна назва юридичної особи відповідно до відомостей державної реєстрації.
Рядок 031
Зазначається код юридичної особи за ЄДРПОУ.
Рядок 032
Вноситься код території за Кодифікатором за місцезнаходженням платника. Якщо звітність подається за відокремлений підрозділ, зазначається відповідний код за місцезнаходженням такого підрозділу.
Рядок 033
Заповнюється, якщо розрахунок подається за відокремлений підрозділ: зазначається його повне найменування.
Рядок 034
Заповнюється правонаступником, який подає уточнюючий розрахунок за працівників або осіб за ЦПД ліквідованого платника ЄСВ. Тут зазначається код ЄДРПОУ такого ліквідованого платника.
Рядок 035
Заповнюється платником ЄСВ у випадках, коли розрахунок містить відомості щодо його філії.
Рядок 04
Зазначаються податкова адреса підприємства, поштовий індекс, контактний номер телефону та електронна адреса.
Рядок 05
Вказується назва контролюючого органу, до якого юридична особа подає розрахунок.
Рядок 06
Зазначаються додатки, які входять до складу розрахунку. Для кожного додатка, що подається, проставляється позначка «х» і зазначається кількість його аркушів. Якщо додаток не подається, відповідне поле не заповнюється.
Рядок 07
Зазначається код основного виду економічної діяльності підприємства відповідно до КВЕД ДК 009:2010.
Рядок 08
У відповідному рядку 081-085 проставляється позначка «х» залежно від ознаки платника, яка відповідає статусу юридичної особи.
Рядок 09
Відображаються показники чисельності працівників за звітний місяць. Кількість зазначається в цілих одиницях.
Рядки 091, 091.1, 091.2
В рядку 091 зазначається середньооблікова кількість штатних працівників за звітний місяць. Рядок 091.1 містить показник щодо штатних працівників з інвалідністю, а рядок 091.2 – щодо працівників, які належать до категорій, для яких законодавством передбачені додаткові гарантії у сприянні працевлаштуванню.
Рядок 092
Зазначається кількість працівників, яким у звітному місяці нараховувалася заробітна плата. Особи, яким нараховано грошове забезпечення, до цього показника не включаються.
Рядки 10 та 101
В рядку 101 зазначається кількість застрахованих осіб, яким протягом звітного місяця було нараховано грошове забезпечення.
Рядки 11 та 111
В рядку 111 зазначається кількість нових робочих місць, створених підприємством протягом звітного місяця.
Крок 4. Визначте, які додатки входять до звітності
Перед заповненням основної частини варто визначити, які додатки підприємство повинно подати за конкретний місяць.
До нової форми розрахунку ЮО передбачені:
Д1 – відомості про нарахування заробітної плати, доходу та грошового забезпечення застрахованим особам;
Д2 – відомості про окремі категорії осіб, за яких ЄСВ сплачується відповідно до законодавства;
Д3 – відомості про осіб, які проходять строкову військову службу;
4ДФ – інформація про нараховані та виплачені доходи фізособам, утримані ПДФО і військовий збір;
Д5 – відомості про трудові відносини осіб та періоди проходження військової служби;
Д6 – відомості про наявність підстав для обліку окремих періодів страхового стажу.
Всі додатки одночасно подають не всі підприємства. Їх склад залежить від того, які виплати, кадрові зміни та інші операції були у компанії протягом звітного місяця.
Крок 5. Заповніть Д1 – дані про доходи та ЄСВ за застрахованими особами
В Д1 інформація подається окремо за кожною застрахованою особою. Тут відображаються дані, необхідні для персоніфікованого обліку доходів та ЄСВ.
Перед перенесенням даних до Д1 бухгалтеру потрібно звірити:
суму нарахованої зарплати;
інші виплати, що входять до бази нарахування ЄСВ;
кількість календарних та інших передбачених формою днів;
базу нарахування ЄСВ;
суму нарахованого ЄСВ;
відомості про кожного працівника або іншого застрахованого.
Саме Д1 пов’язує загальну суму ЄСВ підприємства з конкретними застрахованими особами.
Крок 6. За потреби заповніть Д2, Д3 та Д6
Ці додатки не є обов’язковими для кожного роботодавця.
Д2 заповнюють, якщо підприємство має відповідних осіб, за яких ЄСВ сплачується державою або роботодавцем у випадках, передбачених законодавством.
Д3 використовується для відображення інформації щодо осіб, які проходять строкову військову службу, у випадках, передбачених порядком.
Д6 подають, коли є підстави для відображення спеціальних умов обліку страхового стажу.
Тобто перед формуванням цих додатків бухгалтеру потрібно перевірити не лише зарплатні дані, а й особливий статус працівників та відповідні кадрові документи.
Крок 7. Заповніть 4ДФ
В 4ДФ інформація наводиться за кожною фізичною особою, якій підприємство нараховувало, виплачувало доходи. Залежно від характеру виплати в додатку відображаються:
реєстраційний номер облікової картки платника податків або паспортні дані в передбачених законодавством випадках;
сума нарахованого доходу;
сума виплаченого доходу;
ознака доходу;
сума нарахованого та утриманого ПДФО;
сума нарахованого та утриманого військового збору;
інші передбачені формою відомості.
Наприклад, зарплата, лікарняні, відпускні, винагорода за ЦПД та інші виплати можуть мати різні ознаки доходу, тому перед заповненням 4ДФ потрібно правильно визначити вид кожної виплати.
Крок 8. Перевірте Д5, якщо протягом місяця були кадрові зміни
Д5 використовується для відображення відомостей про трудові відносини та відповідних кадрових подій. Тому цей додаток потрібно перевірити, якщо протягом звітного місяця, наприклад:
працівника прийняли на роботу;
працівника звільнили;
змінилися передбачені формою відомості про трудові відносини;
є інші обставини, для яких порядок передбачає подання Д5.
Якщо спрощено, то Д1 відповідає насамперед за доходи та ЄСВ, 4ДФ – за доходи і податки, а Д5 – за трудові відносини.
Крок 9. Перенесіть підсумкові показники до основної частини розрахунку
Після формування необхідних додатків потрібно перевірити основну частину звіту та показники, які узагальнюють дані про доходи, ПДФО, військовий збір і ЄСВ.
Загальні показники мають узгоджуватися з інформацією у відповідних додатках. Якщо в Д1 зазначені суми ЄСВ за працівниками, вони повинні відповідати підсумковим показникам розрахунку. Аналогічно дані про ПДФО та військовий збір мають узгоджуватися з 4ДФ.
Крок 10. Перевірте звіт перед поданням
Перед відправленням розрахунку варто пройти короткий контрольний чекліст:
Правильно вказаний звітний місяць.
Вибрано правильний тип розрахунку.
Номер розрахунку зазначений в правильній послідовності.
Дані про підприємство відповідають реєстраційним даним.
Всі працівники та інші застраховані особи відображені там, де це потрібно.
Суми доходів відповідають бухгалтерському обліку.
ПДФО та військовий збір в 4ДФ відповідають розрахункам підприємства.
База та сума ЄСВ в Д1 відповідають бухгалтерським даним.
Подані всі необхідні додатки.
В додатках немає розбіжностей з загальними показниками розрахунку.
Крок 11. Подайте розрахунок до ДПС
Готовий податковий розрахунок юридична особа подає до ДПС за основним місцем обліку. Для юросіб звітним періодом так і є місяць, а подати звіт треба впродовж 20 календарних днів по закінченню відповідного місяця.
Для електронного звітування ДПС використовує окремий ідентифікатор форми для юридичних осіб; актуальні електронні форми та їх ідентифікатори публікуються ДПС.
Заповнення нового розрахунку ЮО зводиться до послідовності: визначити звітний місяць → вибрати тип розрахунку → заповнити реквізити підприємства → визначити необхідні додатки → внести персоніфіковані дані → перевірити узгодженість показників → подати звіт до ДПС.
Штрафи за невиконання вимог щодо подання об’єднаної звітності
Здається, що нічого складного тут немає, але під час заповнення треба дуже уважно перевіряти дані та вносити їх у відповідні графи. Також важливо дотримуватись термінів. За несвоєчасне подання податкового розрахунку чи неподання звітності передбачені штрафи:
1020 грн – за перше порушення впродовж календарного року;
2040 грн – якщо таке ж порушення зафіксовано вдруге та далі.
Запровадження нової форми об’єднаної звітності є одним з найважливіших нововведень в податковій звітності 2026 року. Юридичним особам необхідно перейти на щомісячне подання звіту, використовувати оновлену форму та уважно дотримуватися правил її заповнення. Це допоможе уникнути помилок, штрафних санкцій і необхідності подання уточнюючих звітів.
Якщо ж вам потрібна допомога та впевненість, що бухгалтерія ведеться правильно, а всі звіти подані вчасно – звертайтесь до фахівців БІП! Ми можемо організувати ведення бухобліку ТОВ, ФОП чи надати консультацію, окремо послугу подання звітності та ін.
Популярні запитання про податковий розрахунок для юридичних осіб
Що таке податковий розрахунок для юридичної особи?
Податковий розрахунок – це назва об’єднаного звіту податкового агента про доходи фізосіб, утримані з них ПДФО та ВЗ, а також нарахований ЄСВ. Юридичні особи подають його щомісяця.
Хто з юридичних осіб зобов’язаний подавати податковий розрахунок?
Податковий розрахунок подають юридичні особи, які нараховують, виплачують доходи фізособам та виконують обов’язки податкового агента, платника ЄСВ. Звітність подається за найманих працівників та інших застрахованих осіб.
Як часто юридичні особи подають податковий розрахунок?
Для юридичних осіб звітним періодом встановлено календарний місяць. Розрахунок подають не пізніше спливу 20 календарних днів після закінчення відповідного місяця.
Що змінилося з липня для юридичних осіб щодо подання податкового розрахунку?
Юридичним особам в серпні 2026 року потрібно подати звіт в новій формі розрахунку. Мінфін затвердив новий бланк звітності. Натомість періодичність звітування не змінилась.
Коли юридичні особи вперше подають податковий розрахунок за новою формою?
Нову форму юрособи вперше застосовують для звітування за липень 2026 року. Граничний строк подання такого розрахунку – 20 серпня 2026 року.
Які додатки входять до нового податкового розрахунку?
В розрахунку передбачені додатки Д1, Д2, Д3, 4ДФ, Д5 та Д6. Конкретний набір залежить від виплат, кадрових подій та інших обставин, які виникли у підприємства протягом звітного місяця.
Що показують в додатку 4ДФ?
В 4ДФ відображають доходи, нараховані, виплачені фізичним особам, а також суми утриманого ПДФО і військового збору. Відомості наводяться персоніфіковано за кожною фізичною особою.
Що відображається в додатку Д1?
Д1 містить персоніфіковані відомості про нараховані доходи застрахованих осіб та ЄСВ. На його підставі формується інформація, необхідна для персоніфікованого обліку страхових внесків і стажу.
Чи потрібно подавати всі додатки до податкового розрахунку щомісяця?
Ні. Підприємство подає лише ті додатки, для заповнення яких є відповідні дані за звітний місяць. Наприклад, Д5 пов’язаний з кадровими подіями, а Д2, Д3 та Д6 подаються лише за наявності передбачених законодавством підстав.
Працюєте без договору і ризикуєте залишитись без грошей? Шаблон договору про надання послуг допоможе захистити себе, чітко зафіксувати умови та уникнути конфліктів з клієнтами.
Оформлюєте співпрацю і боїтесь наробити помилок, які потім коштуватуть чималих фінансових та інших втрат? Використайте готовий зразок ЦПД та захистіть свій бізнес від проблем.
Не знаєте, як виставити інвойс клієнту без помилок і зайвих питань? Готовий шаблон інвойсу допоможе створити коректний рахунок за 5 хвилин і отримати оплату без затримок.
Неправильний облік доходів – це штрафи і проблеми з податковою. Готовий шаблон книги обліку доходів ФОП 3 групи допоможе вести облік правильно і без помилок.
Готовий шаблон в ексель форматі який має прописані формули, що дає можливість не рахувати вручну, достатньо внести дані. Звідси можна брати суми на сплату ЄП та ВЗ. Також є інструкція до шаблону яка допоможе правильно вести облік доходів.
Хочеш відкрити ФОП, але боїшся зробити помилку? Отримай чекліст і пройди онлайн реєстрацію ФОП через Дію без відмов та штрафів. форматі чек-листа яка поетапно “”показує”” процес реєстрації ФОП, які документи підготувати, як правильно заповнити заяву, що врахувати, які документи отримаємо в результаті реєстрації. “
Не знаєш, яку групу ФОП обрати і боїшся переплатити податки, отримати штраф за порушення? Отримай чекліст і вибери систему оподаткування правильно з першого разу.