
 Назад до статтей
Форма № 20-ОПП: хто подає, в які строки, як заповнити (зразки 2026), штрафи за неподання
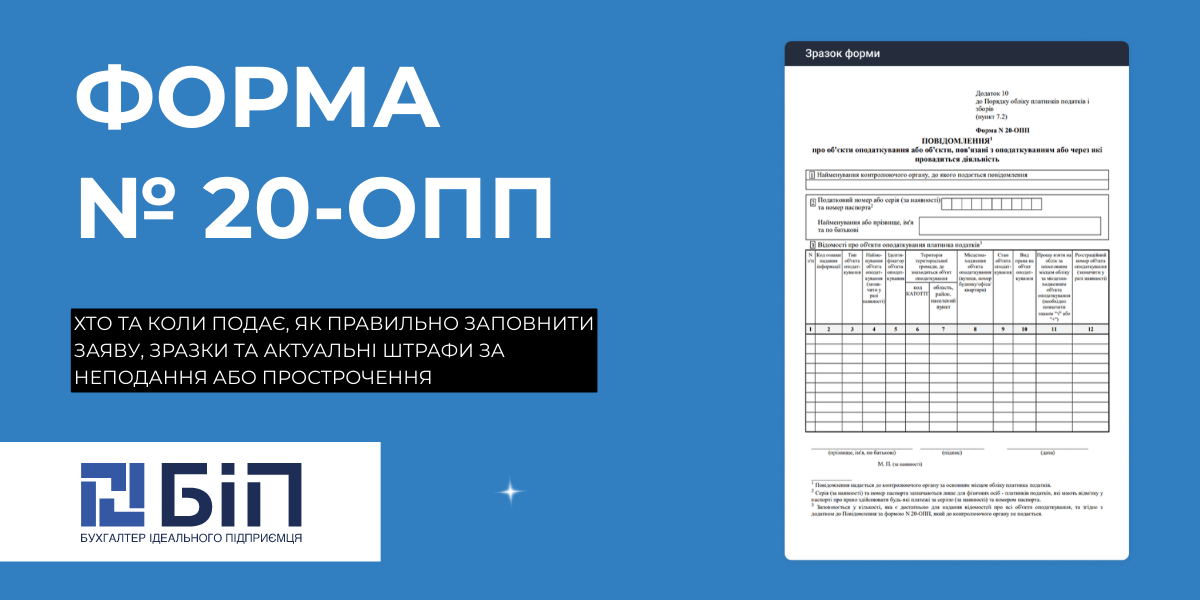
Форма № 20-ОПП – це заява, за допомогою якої платник податків інформує ДПС про об’єкти оподаткування та об’єкти, через які здійснюється господарська діяльність. Її подають як ФОП, так і юридичні особи протягом 10 робочих днів після створення, відкриття, реєстрації або зміни такого об’єкта. Повідомлення подається до ДПІ за основним місцем обліку платника, найчастіше в електронній формі через електронний кабінет.
Що таке форма 20-ОПП простими словами
За своєю суттю форма № 20-ОПП є заявою-повідомленням про те, якими об’єктами користується платник податків в своїй діяльності. Закон зобов’язує повідомляти ДПС не про сам факт ведення бізнесу, а про об’єкти, через які він здійснюється, а також про об’єкти, що пов’язані з оподаткуванням. Саме тому при появі нового об’єкта, зміні відомостей про нього або припиненні його використання виникає обов’язок подати, оновити повідомлення.
До об’єктів, які найчастіше зазначаються у формі № 20-ОПП, належать:
- офіси та адміністративні приміщення;
- магазини, торговельні точки та кіоски;
- склади, виробничі, допоміжні приміщення;
- земельні ділянки;
- транспортні засоби;
- місця зберігання товарів;
- каси, РРО/ПРРО та інші об’єкти, якщо про них необхідно повідомляти відповідно до вимог законодавства;
- інші об’єкти, через які здійснюється господарська діяльність або які є об’єктами оподаткування.
Призначення форми № 20-ОПП
Основне призначення форми № 20-ОПП – підтримувати в актуальному стані інформацію про об’єкти платника в базах ДПС. На підставі цих відомостей податкова отримує інформацію про місця провадження діяльності, місцезнаходження об’єктів оподаткування та зміни, що відбуваються в діяльності платника.
Форму № 20-ОПП подають не лише при появі нового об’єкта. Повідомлення також необхідно подати, якщо змінюються відомості про вже заявлений об’єкт (наприклад, його адреса, назва, вид права користування або призначення) чи якщо об’єкт більше не використовується в діяльності. Так ДПС підтримує дані в актуальному стані, а підприємець може уникнути претензій під час перевірок.
Основні закони та порядки, які регулюють подання форми № 20-ОПП
Обов’язок повідомляти податковий орган про об’єкти оподаткування встановлено п. 63.3 Податкового кодексу України. Саме ця норма передбачає, що платники податків повинні ставати на облік не лише за основним місцем обліку, а й повідомляти контролюючий орган про всі об’єкти оподаткування та об’єкти, пов’язані з оподаткуванням або через які провадиться діяльність.
Безпосередній порядок подання заяви визначає Порядок обліку платників податків і зборів, затверджений наказом Міністерства фінансів України від 09.12.2011 № 1588. Саме цей документ регламентує:
- коли виникає обов’язок подати форму № 20-ОПП;
- в які строки вона подається;
- які коди стану об’єкта використовуються;
- як заповнюються окремі графи повідомлення;
- в яких випадках подається нове повідомлення або оновлюються вже подані відомості.
Крім того, при заповненні форми слід враховувати Рекомендований довідник типів об’єктів оподаткування, який веде та періодично оновлює ДПС. Саме з цього довідника вибирається код типу об’єкта (наприклад, офіс, магазин, склад, земельна ділянка, автомобіль тощо). Якщо потрібного типу немає, податкова рекомендує використовувати найбільш близький за змістом код.
Під час застосування форми також варто враховувати індивідуальні податкові консультації, роз’яснення в ЗІР та офіційні позиції ДПС. Саме вони пояснюють, як контролюючий орган застосовує норми законодавства в спірних ситуаціях.
В яких випадках потрібно подавати форму № 20-ОПП
Повідомлення за формою № 20-ОПП подається щоразу, коли з’являються нові дані про об’єкти оподаткування чи об’єкти, які використовуються підприємцем у веденні діяльності. Найпоширеніші випадки:
- відкриття нового об’єкта (офісу, магазину, складу, виробничого приміщення, майстерні тощо);
- придбання нерухомого або рухомого майна, яке використовується в господарській діяльності;
- оренда об’єкта (приміщення, земельної ділянки, транспортного засобу тощо);
- передача власного об’єкта в оренду іншій особі;
- створення нового місця провадження діяльності або відкриття відокремленого підрозділу;
- зміна відомостей про вже задекларований об’єкт (адреси, найменування, призначення, виду права на об’єкт, стану тощо);
- закриття, продаж, ліквідація або припинення використання об’єкта в господарській діяльності;
- зміна права користування об’єктом, наприклад, коли орендоване приміщення переходить у власність або навпаки;
- виникнення нового об’єкта оподаткування, про який раніше не повідомлялося ДПС.
Форма № 20-ОПП подається не лише щодо власних об’єктів. Повідомляти потрібно також про орендовані, передані в оренду, отримані в користування або інші об’єкти, якщо вони пов’язані з оподаткуванням чи через них провадиться господарська діяльність.
Чи є форма № 20-ОПП «довідкою»?
Поширене формулювання «довідка 20-ОПП» є побутовою назвою. Але з юридичної точки зору воно неправильне. Форма № 20-ОПП – це заява, яку платник подає до ДПС. Після її обробки податкова вносить відомості до своїх інформаційних баз. Окремої довідки про взяття об’єкта на облік або про його реєстрацію законодавство не передбачає.
В 2024 році на законодавчому рівні було введено назву «заява № 20-ОПП» (НЕ довідка, повідомлення тощо), та дозволено подавати її через електронний кабінет.
Підтвердженням подання є:
- квитанція № 1 про отримання електронного документа;
- квитанція № 2 про успішну обробку та прийняття повідомлення;
- інформація про подане повідомлення в електронному кабінеті платника.
Саме ці документи підтверджують, що ДПС прийняла форму № 20-ОПП. Якщо ж державний орган, банк або контрагент просить надати «довідку 20-ОПП», зазвичай мається на увазі саме підтвердження подання повідомлення або відомості з інформаційних систем ДПС, а не окремий офіційний документ з такою назвою.
Хто зобов’язаний подавати 20-ОПП
Подавати заяву-повідомлення за формою № 20-ОПП повинні всі платники податків, якщо у них є: будь-які об’єкти оподаткування чи об’єкти, що мають зв’язок з оподаткуванням, або через які ведеться господарська діяльність. До таких платників належать:
- Фізичні особи – підприємці (ФОП) незалежно від системи оподаткування.
- Юридичні особи (ТОВ, ПП, АТ, кооперативи тощо).
- Відокремлені підрозділи юросіб, якщо щодо них виникає обов’язок повідомляти про відповідні об’єкти.
- Фізичні особи, які ведуть незалежну професійну діяльність (адвокати, нотаріуси та інші самозайняті особи).
Обов’язок подати форму № 20-ОПП залежить не від організаційно-правової форми чи системи оподаткування, а від наявності об’єктів, про які необхідно повідомити ДПС.
Якщо ФОП або юридична особа фактично не використовує жодних об’єктів у діяльності, які підлягають повідомленню відповідно до п. 63.3 ПКУ та Порядку № 1588, обов’язок подавати форму № 20-ОПП не виникає. Сам факт державної реєстрації бізнесу ще не означає, що повідомлення потрібно подавати відразу.
Про які об’єкти потрібно повідомляти
Повідомлення подається щодо об’єктів оподаткування та об’єктів, пов’язаних з оподаткуванням або через які здійснюється господарська діяльність. Законодавство не містить вичерпного переліку таких об’єктів, тому в кожному випадку потрібно оцінювати, чи використовується об’єкт в діяльності платника.
Найпоширеніші приклади наведено в таблиці:
| Приклади категорій | Приклади об’єктів |
| Нерухомість | офіс, магазин, склад, виробниче приміщення, майстерня, кафе, салон, гараж |
| Земля | земельна ділянка, пай, територія виробничої бази |
| Торговельні об’єкти | кіоск, МАФ, торговельне місце на ринку, пересувна торгова точка |
| Транспорт | вантажний або легковий автомобіль, що використовується в господарській діяльності |
| Виробництво та зберігання | цех, місце зберігання продукції, холодильний склад |
| Інші | АЗС, будівельний майданчик, елеватор, свердловина, інші об’єкти (в залежності від специфіки бізнесу) |
Не кожне майно автоматично потрібно зазначати в формі № 20-ОПП. Ключовий критерій – чи є об’єкт об’єктом оподаткування або чи використовується він для провадження господарської діяльності.
Принцип «укрупнення інформації» під час подання форми № 20-ОПП
Під час заповнення форми № 20-ОПП може бути застосовано принцип укрупнення інформації. Його суть полягає в тому, що кілька однотипних об’єктів, розташованих за однією адресою, в певних випадках можна відобразити як один об’єкт.
Приклад укрупнення інформації
ФОП орендує в одному бізнес-центрі офіс, склад та склад-магазин. Замість трьох окремих записів у формі № 20-ОПП допускається подати інформацію одним рядком, зазначивши в найменуванні об’єкта: «офіс, склад і склад-магазин», наприклад. Саме такий приклад надає податкова в своєму роз’ясненні.
Строки подання: 10 робочих днів
Повідомлення за формою № 20-ОПП необхідно подати впродовж 10 робочих днів після реєстрації, створення чи відкриття об’єкта оподаткування чи об’єкта, через який провадиться господарська діяльність. Такий строк встановлено п. 8.4 Порядку № 1588.
Відлік 10 робочих днів починається не з дати державної реєстрації ФОП або ТОВ, а з дати набуття права на відповідний об’єкт, підтвердженого правовстановлюючими документами (договір купівлі-продажу, оренди, акт приймання-передачі, витяг з реєстру тощо). Саме ці документи є підставою для заповнення форми № 20-ОПП.
Три найпоширеніші випадки подання форми № 20-ОПП
В графі 2 форми зазначається відповідний код ознаки надання інформації:
| Код ознаки | Коли застосовується | Приклади |
| 1 | Первинне повідомлення про новий об’єкт | Орендували офіс, відкрили магазин, придбали склад, отримали в користування земельну ділянку |
| 3 | Зміна відомостей про вже заявлений об’єкт | Змінились адреса, назва, вид права (наприклад, з оренди на власність), стан або інші характеристики об’єкта |
| 6 | Закриття об’єкта | Припинили використовувати об’єкт, повернули орендоване приміщення, продали будівлю чи транспортний засіб, відчужили інший об’єкт |
Де взяти бланк і який код форми
Подати повідомлення можна як в паперовій, так і в електронній формі. Більшість платників використовують електронний кабінет на сайті ДПС, де вже доступний актуальний бланк форми.
Основна інформація про форму:
| Назва | Повідомлення про об’єкти оподаткування або об’єкти, пов’язані з оподаткуванням або через які провадиться діяльність (форма № 20-ОПП) |
| Код форми для юридичних осіб | J1312007 |
| Код форми для ФОП | F1312007 |
| Де знайти | Електронний кабінет → Введення звітності → пошук за кодом J1312007 або F1312007 |
| Чинна редакція | Використовується форма, розміщена в електронному кабінеті для подання електронної звітності |
Під час заповнення не потрібно самостійно шукати PDF або Word-бланк. Якщо повідомлення подається через електронний кабінет, користувачу автоматично відкривається чинна на дату подання редакція форми.
Перед створенням документа переконайтеся, що вибрано правильний ідентифікатор: J1312007 – для юридичних осіб, F1312007 – для ФОП. Якщо подаєте паперову форму № 20-ОПП, переконайтесь, що це актуальний бланк. Використання застарілої версії форми може призвести до неприйняття повідомлення ДПС.
Як заповнити 20-ОПП: розбір по полях
Найбільше запитань під час заповнення форми № 20-ОПП виникає саме щодо граф розділу 3. Нижче розглянемо, що потрібно зазначати в кожному з полів та на які нюанси звертає увагу ДПС.
Тип об’єкта оподаткування
В графі «Тип об’єкта оподаткування» треба вказати код типу об’єкта згідно з рекомендованим довідником типів об’єктів оподаткування, який оприлюднює ДПС. Самостійно вигадувати назву або код не можна.
Найчастіше використовуються такі типи об’єктів:
- офіс;
- магазин;
- склад;
- майстерня;
- земельна ділянка;
- квартира або житловий будинок (якщо діяльність здійснюється за місцем проживання ФОП);
- гараж;
- виробничий цех;
- кафе, ресторан, салон краси тощо.
Найменування та ідентифікатор об’єкта
Найменування об’єкта заповнюється лише за наявності. Якщо об’єкт має власну назву (наприклад, магазин «Світанок» або склад №2), її доцільно зазначити. Якщо офіційного найменування немає, графу можна залишити порожньою.
Ідентифікатор об’єкта формує сам платник. Він складається з:
- коду типу об’єкта з довідника ДПС;
- внутрішнього п’ятизначного номера, який платник присвоює самостійно.
Наприклад:
- перший офіс – 37800001 (тут 378 – код офісу з довідника, 00001 – номер, який присвоює платник);
- другий офіс – 37800002;
- перший склад – код складу + 00001.
Ідентифікатор має бути унікальним для кожного об’єкта. Якщо подається повідомлення про зміну відомостей (код ознаки 3), використовується той самий ідентифікатор. Новий ідентифікатор формується лише тоді, коли створюється новий об’єкт або відбувається його перепрофілювання (спочатку код 6, потім 1).
Місцезнаходження об’єкта
В формі зазначається фактична адреса об’єкта, за якою він розташований або використовується. Якщо змінюється адреса офісу, магазину, складу чи іншого об’єкта, повторно подається форма № 20-ОПП з кодом ознаки «3», а в повідомленні зазначається вже нове місцезнаходження.
Під час заповнення відомостей про місцезнаходження об’єкта важливо вказати адресу так, як вона зазначена у правовстановлюючих документах. Водночас не всі графи є обов’язковими – порядок їх заповнення залежить від наявності інформації.
Заповнення здійснюється за такими правилами:
- графи 6-7 – зазначаються відповідно до чинного Кодифікатора адміністративно-територіальних одиниць та територій територіальних громад (КАТОТТГ);
- графа 7.1 – вказується додаткова інформація про місцезнаходження об’єкта згідно з правовстановлюючими документами. Наприклад: «приміщення № 5», «склад № 2», «комплекс будівель і споруд»;
- графи 8-9 можна не заповнювати, якщо в документах відсутні відомості про тип або назву вулиці чи такі значення неможливо обрати з відповідних довідників;
- графи 10-13 також допускається залишити порожніми, якщо необхідна інформація відсутня або вже повністю наведена у графі 7.1.
Під час заповнення форми не варто самостійно уточнювати або змінювати адресу об’єкта. Відомості мають відповідати документам, які підтверджують право власності, користування чи оренди об’єкта. Це допоможе уникнути розбіжностей між даними форми № 20-ОПП та інформацією, що міститься в державних реєстрах.
Стан об’єкта
В графі 14 «Стан об’єкта» зазначається код, який відповідає фактичному стану об’єкта:
| 1 | будується (готується до введення в експлуатацію) |
| 2 | експлуатується |
| 3 | не експлуатується тимчасово |
| 5 | непридатний до експлуатації |
| 6 | об’єкт повернутий власнику чи відчужений |
| 7 | зміна призначення (перепрофілювання) |
| 8 | орендується |
| 9 | здається в оренду |
Вид права на об’єкт
В графі 15 потрібно зазначити, на якій правовій підставі використовується об’єкт:
| 1 | право власності |
| 2 | право володіння |
| 3 | право користування (емфітевзис, сервітут, суперфіцій) |
| 4 | право господарського відання |
| 5 | право оперативного управління |
| 6 | право постійного користування |
| 7 | право довгострокового користування, оренди |
| 8 | право короткострокового користування, найму чи оренди |
| 9 | іпотека |
| 10 | довірче управління майном |
Реєстраційний номер об’єкта
Графа 17 заповнюється не для всіх об’єктів, а лише у випадках, коли вони підлягають державній реєстрації та мають офіційно присвоєний реєстраційний номер. В залежності від виду об’єкта зазначаються такі реквізити:
| Об’єкт | Що вказати в графі 17 |
| Земельна ділянка | кадастровий номер |
| Будівля, офіс, склад, інше нерухоме майно | реєстраційний номер об’єкта нерухомого майна |
| Легковий автомобіль | VIN-код (номер кузова) |
| Вантажний автомобіль або причіп | номер шасі (VIN) |
| Судно | бортовий (реєстраційний) номер |
| Повітряне судно | реєстраційний знак |
| Інші об’єкти, що підлягають державній реєстрації | відповідний реєстраційний номер згідно з профільним державним реєстром |
Якщо об’єкт не має реєстраційного номера або законодавством не передбачена його державна реєстрація, графу 17 залишають незаповненою. Не потрібно вигадувати власні позначення, інвентарні номери чи внутрішні коди підприємства – в цьому полі зазначаються виключно офіційні реєстраційні реквізити.
Зразки заповнення форми № 20-ОПП за ситуаціями
Нижче наведено приклади того, які відомості зазвичай зазначаються в формі № 20-ОПП в різних ситуаціях.
Автомобіль
Наприклад, ФОП придбав легковий автомобіль для використання в господарській діяльності.
Під час заповнення форми необхідно:
- в графі 2 зазначити код ознаки «1» (первинне повідомлення);
- в графі 3 вибрати тип об’єкта «Автомобіль легковий» з чинного довідника ДПС;
- в графі 4 (найменування) за потреби вказати, наприклад, «Службовий автомобіль»;
- в графі 5 сформувати унікальний ідентифікатор об’єкта;
- в графах 6-13 зазначити адресу відповідно до документів;
- в графі 14 вибрати фактичний стан об’єкта;
- в графі 15 зазначити вид права (наприклад, право власності);
- в графі 17 вказати VIN-код (номер кузова).
Якщо автомобіль використовується в діяльності, але не перебуває у власності (наприклад, орендований), в графі 15 зазначається відповідний вид права користування.
Орендоване приміщення
Підприємство уклало договір оренди офісу. В такому випадку в формі № 20-ОПП зазначають:
- код ознаки «1»;
- тип об’єкта – «Офіс»;
- адресу приміщення відповідно до договору оренди;
- в графі 14 – стан «8» (орендується);
- в графі 15 – код права користування (оренда);
- за наявності – реєстраційний номер об’єкта нерухомості.
Земельна ділянка
Наприклад, юридична особа придбала земельну ділянку для ведення господарської діяльності.
При заповненні форми потрібно:
- зазначити код ознаки «1»;
- вибрати тип об’єкта «Земельна ділянка»;
- вказати місцезнаходження земельної ділянки;
- зазначити стан об’єкта;
- вибрати вид права (власність, оренда, постійне користування тощо);
- в графі 17 обов’язково вказати кадастровий номер.
Якщо на земельній ділянці розташована будівля, ДПС рекомендує повідомляти про кожен зареєстрований об’єкт окремо.
Обладнання
Уявімо ситуацію: підприємство придбало виробничий верстат, компресор або інше технологічне обладнання. Зазвичай в таких випадках окремо подавати форму № 20-ОПП не потрібно.
ДПС рекомендує застосовувати принцип укрупнення інформації: якщо обладнання розміщене у вже задекларованому цеху, майстерні, виробничій дільниці чи складі, достатньо повідомити саме про цей об’єкт.
Наприклад:
- придбано верстат для виробничого цеху – нова форма № 20-ОПП не подається;
- придбано холодильне обладнання для магазину – нова форма також не потрібна, якщо магазин вже зазначений у повідомленні.
Окреме повідомлення може знадобитися лише тоді, коли обладнання саме є самостійним об’єктом оподаткування або підлягає державній реєстрації.
Закриття об’єкта
Наприклад, підприємство припинило використовувати склад або повернуло орендоване приміщення власнику.
Потрібно подати форму № 20-ОПП, в якій:
- в графі 2 зазначити код ознаки «6»;
- вказати той самий тип об’єкта, що був зазначений під час первинного подання;
- використати той самий ідентифікатор об’єкта, який був присвоєний раніше;
- зазначити актуальний стан об’єкта;
- інші відомості, які мають дозволяти ДПС однозначно ідентифікувати об’єкт, використання якого припиняється.
Як подати форму № 20-ОПП через електронний кабінет
Найзручніший спосіб подання повідомлення – через Електронний кабінет платника податків на сайті ДПС.
Покрокова інструкція з подання форми № 20-ОПП онлайн
- Увійдіть до електронного кабінету, авторизуйтесь з КЕП, id.gov.ua чи іншим способом.
- Перейдіть до розділу «Введення звітності».
- Створіть новий документ: J1312007 для юридичних осіб; F1312007 для ФОП.
- Заповніть всі необхідні відомості про об’єкт.
- Перевірте правильність заповнення документа, натисніть «Перевірити».
- Підпишіть повідомлення КЕП та натисніть «Надіслати».
- Дочекайтеся обробки документа: квитанція № 1 підтверджує доставку повідомлення до ДПС; квитанція № 2 підтверджує його прийняття або містить причину відмови.
Форма № 20-ОПП вважається поданою лише після отримання позитивної («зеленої») квитанції № 2. Якщо надійшла відмова, повідомлення необхідно виправити та подати повторно.
Що робити, якщо форму подано з помилкою
Порядок виправлення залежить від того, яку саме помилку було допущено:
- Якщо повідомлення не прийняла ДПС, потрібно усунути помилки та повторно подати форму.
- Якщо повідомлення вже прийнято, але в ньому заявником самостійно виявлено неправильні відомості, слід подати нове повідомлення з кодом ознаки «3» та зазначити правильні дані щодо цього об’єкта.
- Якщо об’єкт був зазначений помилково, його можна закрити шляхом подання форми з кодом ознаки «6», а за потреби – одночасно повідомити про правильний об’єкт з кодом ознаки «1».
Штраф за неподання 20-ОПП
Неподання або несвоєчасне подання форми № 20-ОПП розцінюється як порушення порядку взяття на облік платників податків і тягне за собою відповідальність, передбачену п. 117.1 ПКУ. Штрафи за неподання форми № 20-ОПП у встановлені строки:
| Порушення | Штраф для ФОП і самозайнятих осіб | Юридичні особи та відокремлені підрозділи |
| Перше порушення | 340 грн | 1020 грн |
| Повторне порушення впродовж року | 680 грн | 2040 грн |
Штраф може бути застосований як за неподання повідомлення, так і за порушення встановленого строку його подання.
Чи можна оскаржити штраф
Наразі питання застосування штрафів за неподання форми № 20-ОПП є досить однозначним. Норма щодо подання форми імперативна і платники повинні виконувати обов’язок, покладений на них ПКУ.
В Узагальнюючій податковій консультації № 7, затвердженій наказом Мінфіну від 13.01.2025 № 7, зазначено, що неподання повідомлення за формою № 20-ОПП є підставою для застосування штрафу за п. 117.1 ПКУ.
Водночас суди інколи вирішують справи на користь платників, якщо нарахування штрафу на неподання форми № 20-ОПП було здійснене з порушеннями (не доведено факт неподання, неправильне оформлення акту перевірки та ін.).
Штраф накладається за кожен об’єкт чи один раз?
В Загальнодоступному інформаційно-довідковому ресурсі (ЗІР, категорія 116.12) податкова зазначає, що за кожен факт неподання або несвоєчасного подання заяви за формою № 20-ОПП застосовується окремий штраф, передбачений п. 117.1 ПКУ.
Наприклад, якщо під час документальної перевірки буде встановлено, що платник не повідомив про три різні об’єкти (офіс, склад і магазин), контролюючий орган може застосувати три окремі штрафи, а не один.
Такий підхід є саме офіційною позицією ДПС. Водночас правомірність накладення штрафів в конкретній ситуації може бути предметом судового оскарження з урахуванням обставин справи та актуальної практики Верховного Суду.
20-ОПП і реєстрація РРО/ПРРО, закриття ФОП
Перед реєстрацією РРО або ПРРО місце, де використовуватиметься касова техніка, має бути взяте на облік шляхом подання форми № 20-ОПП. Якщо інформація про господарську одиницю відсутня в інформаційних системах ДПС, в реєстрації РРО/ПРРО можуть відмовити.
Спочатку подається форма № 20-ОПП щодо магазину, офісу, кафе, торговельної точки чи іншого місця здійснення діяльності, і лише після відображення об’єкта в обліку ДПС подаються документи на реєстрацію РРО або ПРРО.
Чи потрібно подавати форму № 20-ОПП при закритті ФОП?
Так, якщо на момент припинення діяльності у ФОП залишаються об’єкти, щодо яких раніше подавалася форма № 20-ОПП, доцільно повідомити ДПС про припинення їх використання. Подається повідомлення за формою № 20-ОПП з кодом ознаки «6» щодо кожного об’єкта, який припиняє використовуватися в господарській діяльності.
Коротко підсумуємо основне
- Форма 20-ОПП – це заява про об’єкти, через які ФОП або ТОВ веде діяльність.
- Подати 20-ОПП треба протягом 10 робочих днів після відкриття, зміни, закриття об’єкта.
- Подають ФОП, ТОВ, самозайняті особи.
- Без поданої 20-ОПП зареєструвати РРО, ПРРО на торгову точку неможливо.
- Бланки форми № 20-ОПП: J1312007 для юросіб і F1312007 для фізосіб, в електронному кабінеті.
- Для заповнення бланку використовують коди з довідника ДПС та пояснень до форми.
- За неподання нараховується штраф в сумі від 340 до 2040 грн.
Якщо вам потрібна допомога з поданням форми № 20-ОПП, реєстрацією РРО/ПРРО чи будь-якими іншими питаннями, пов’язаними з веденням діяльності, обліку ФОП, ТОВ – звертайтесь до фахівців БІП! Ми все вирішимо в короткі строки та допоможемо уникнути порушень, штрафів і проблем з податковою.
Популярні запитання про подання, заповнення форми № 20-ОПП
Що таке форма 20-ОПП?
Форма 20-ОПП – це заява про об’єкти, що пов’язані з оподаткуванням чи веденням бізнесу. Її подають ФОП, юридичні, самозайняті особи, щоб повідомити податкову про приміщення, транспорт, обладнання, земельні ділянки чи торгові точки, які використовують у діяльності. Форму подають протягом 10 робочих днів після відкриття об’єкта через електронний кабінет платника.
Хто повинен подавати 20-ОПП?
Форму 20-ОПП повинні подавати всі платники податків, які мають об’єкти оподаткування: ФОП незалежно від групи та системи оподаткування, юрособи, їхні відокремлені підрозділи, а також особи, які провадять незалежну професійну діяльність. Подавати потрібно щодо кожного об’єкта, через який ведеться діяльність.
В який строк подається 20-ОПП?
Форму 20-ОПП подають протягом 10 робочих днів після реєстрації, створення чи відкриття об’єкта оподаткування, а також після будь-яких змін відомостей про нього або його закриття. Строк відраховують від дати відповідної події – наприклад, від укладення договору оренди. Заяву подають до податкової за основним місцем обліку платника.
Який код форми 20-ОПП в електронному кабінеті?
J1312007 для юросіб і F1312007 для фізосіб. В електронному кабінеті розміщені чинні версії бланків.
Який штраф за неподання 20-ОПП?
340 грн і 680 грн для ФОП і самозайнятих осіб – за перше та повторне порушення протягом року, 1 020 грн і 2040 грн – відповідно для юросіб.
Чи можна оспорити штраф за 20-ОПП?
Так, можна, але зазвичай суди стають на сторону ДПС. Адже обов’язок подавати форму № 20-ОПП чітко визначено в ПКУ.
Що вказувати в полі «тип об’єкта»?
Значення з Рекомендованого довідника типів об’єктів оподаткування на сайті ДПС.
Як подати 20-ОПП при закритті об’єкта?
Подати форму з кодом ознаки надання інформації «6» протягом 10 робочих днів.
Чи потрібна 20-ОПП для реєстрації РРО, ПРРО?
Так, без взяття об’єкта на облік зареєструвати РРО або ПРРО на цю точку не вийде.
Чи подавати 20-ОПП на автомобіль?
Так, якщо транспорт використовується в господарській діяльності.
Чи 20-ОПП – це довідка?
Ні, це заява (повідомлення) платника до податкової. Дані про взяті на облік об’єкти можна побачити в електронному кабінеті.
Що робити, якщо в поданій формі помилка?
Подати форму з кодом ознаки «3» (зміна відомостей) з правильними даними.

Блог

Потрібна допомога бухгалтера чи юриста?
Проконсультуємо та підберемо оптимальні рішення для вашого ФОП або ТОВ