
 Назад в блог
Форма № 20-ОПП: кто подает, в какие сроки, как заполнить (образцы 2026), штрафы за неподачу
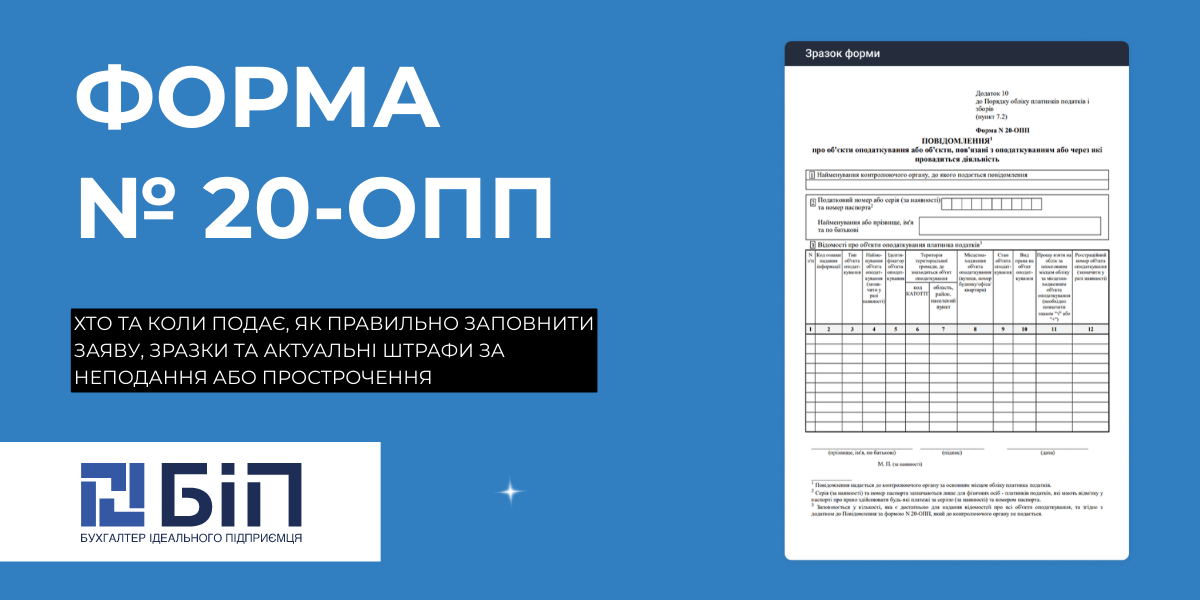
Форма № 20-ОПП – это заявление, посредством которого налогоплательщик информирует ГНС об объектах налогообложения и объектах, через которые осуществляется хозяйственная деятельность. Его подают как ФЛП, так и юридические лица в течение 10 рабочих дней после создания, открытия, регистрации или изменения такого объекта. Уведомление подается в ГНИ по основному месту учета плательщика, чаще всего в электронной форме через электронный кабинет.
Что такое форма 20-ОПП простыми словами
По своей сути форма №20-ОПП является заявлением-уведомлением о том, какими объектами пользуется налогоплательщик в своей деятельности. Закон обязывает уведомлять ГНС не о самом факте ведения бизнеса, а об объектах, через которые он осуществляется, а также об объектах, что связаны с налогообложением. Именно потому при появлении нового объекта, изменении сведений о нем или прекращении его использования возникает обязанность подать, обновить сообщение.
К объектам, которые наиболее часто указываются в форме № 20-ОПП, относятся:
- офисы и административные помещения;
- магазины, торговые точки и киоски;
- склады, производственные, вспомогательные помещения;
- земельные участки;
- транспортные средства;
- места хранения товаров;
- кассы, РРО/ПРРО и другие объекты, если о них необходимо уведомлять в соответствии с требованиями законодательства;
- другие объекты, через которые осуществляется хозяйственная деятельность или которые являются объектами налогообложения.
Подавать форму нужно не только касательно недвижимости. Если деятельность осуществляется через другой объект (например, автомобиль, передвижную торговую точку или арендуемое помещение), он может подлежать отображению в сообщении.
Назначение формы №20-ОПП
Основное назначение формы №20-ОПП – поддерживать в актуальном состоянии информацию об объектах плательщика в базах ГНС. На основании этих сведений налоговая получает информацию о местах осуществления деятельности, местонахождении объектов налогообложения и изменениях, что происходят в деятельности плательщика.
Форму № 20-ОПП подают не только при появлении нового объекта. Уведомление также необходимо подать, если меняются сведения об уже заявленном объекте (например, его адрес, название, вид права пользования или назначение) или если объект больше не используется в деятельности. Так ДПС поддерживает данные в актуальном состоянии, а предприниматель может избежать претензий во время проверок.
Основные законы и порядки, которые регулируют подачу формы № 20-ОПП
Обязанность сообщать налоговому органу об объектах налогообложения установлена п. 63.3 Налогового кодекса Украины. Именно эта норма предусматривает, что налогоплательщики должны становиться на учет не только по основному месту учета, но и сообщать контролирующему органу обо всех объектах налогообложения и объектах, связанных с налогообложением или через которые осуществляется деятельность.
Непосредственный порядок подачи заявления определяет Порядок учета плательщиков налогов и сборов, утвержденный приказом Министерства финансов Украины от 09.12.2011 № 1588. Именно этот документ регламентирует:
- когда возникает обязанность подать форму № 20-ОПП;
- в какие сроки она подается;
- какие коды состояния объекта используются;
- как заполняются отдельные графы сообщения;
- в каких случаях подается новое сообщение или обновляются уже поданные сведения.
Кроме того, при заполнении формы следует учитывать Рекомендованный справочник типов объектов налогообложения, который ведет и периодически обновляет ГНС. Именно из этого справочника выбирается код типа объекта (например, офис, магазин, склад, земельный участок, автомобиль и т.п.). Если нужного типа нет, налоговая советует использовать наиболее близкий по содержанию код.
При применении формы также следует учитывать индивидуальные налоговые консультации, разъяснения в ЗИР и официальные позиции ГНС. Именно они объясняют, как контролирующий орган применяет нормы законодательства в спорных ситуациях.
В каких случаях нужно подавать форму № 20-ОПП
Уведомление по форме № 20-ОПП подается всякий раз, когда появляются новые данные об объектах налогообложения или объектах, которые используются предпринимателем в ведении деятельности. Самые распространенные случаи:
- открытие нового объекта (офиса, магазина, склада, производственного помещения, мастерской и т.п.);
- приобретение недвижимого или движимого имущества, которое используется в хозяйственной деятельности;
- аренда объекта (помещения, земельного участка, транспортного средства и т.п.);
- передача собственного объекта в аренду другому лицу;
- создание нового места осуществления деятельности или открытие обособленного подразделения;
- изменение сведений об уже задекларированном объекте (адреса, наименования, назначения, вида права на объект, состояния и т.п.);
- закрытие, продажа, ликвидация или прекращение использования объекта в хозяйственной деятельности;
- изменение права пользования объектом, например, когда арендованное помещение переходит в собственность или наоборот;
- возникновение нового объекта налогообложения, о котором ранее не сообщалось ГНС.
Форма № 20-ОПП подается не только касательно собственных объектов. Сообщать нужно также об арендованных, переданных в аренду, полученных в пользование или других объектах, если они связаны с налогообложением или через них ведется хозяйственная деятельность.
Является ли форма № 20-ОПП «справкой»?
Распространенная формулировка «справка 20-ОПП» является бытовым названием. Но с юридической точки зрения оно неверно. Форма № 20-ОПП – это заявление, которое плательщик подает в ГНС. После его обработки налоговая вносит сведения в свои информационные базы. Отдельной справки о взятии объекта на учет или его регистрации законодательство не предусматривает.
В 2024 году на законодательном уровне было введено название «заявление № 20-ОПП» (НЕ справка, сообщение и т.д.), и разрешено подавать его через электронный кабинет.
Подтверждением подачи являются:
- квитанция №1 о получении электронного документа;
- квитанция №2 об успешной обработке и принятии сообщения;
- информация о поданном уведомлении в электронном кабинете плательщика.
Именно эти документы подтверждают, что ГНС приняла форму № 20-ОПП. Если же государственный орган, банк или контрагент просит предоставить «справку 20-ОПП», обычно подразумевается именно подтверждение подачи сообщения или сведения из информационных систем ГНС, а не отдельный официальный документ с таким названием.
После подачи формы № 20-ОПП следует сохранить обе электронные квитанции. Именно они являются основным доказательством того, что уведомление было подано и принято налоговым органом, и могут потребоваться при проверке или по требованию банка, другого учреждения.
Кто обязан подавать 20-ОПП
Подавать заявление-сообщение по форме № 20-ОПП должны все налогоплательщики, если у них есть: любые объекты налогообложения или объекты, что имеют связь с налогообложением, или через которые ведется хозяйственная деятельность. К таким плательщикам относятся:
- Физические лица – предприниматели (ФЛП), независимо от системы налогообложения.
- Юридические лица (ООО, ЧП, АО, кооперативы и т.п.).
- Обособленные подразделения юрлиц, если в их отношении возникает обязанность сообщать о соответствующих объектах.
- Физические лица, которые ведут независимую профессиональную деятельность (адвокаты, нотариусы и другие самозанятые лица).
Обязанность подать форму № 20-ОПП зависит не от организационно-правовой формы или системы налогообложения, а от наличия объектов, о которых необходимо сообщить ГНС.
Если ФЛП или юридическое лицо фактически не использует никаких объектов в деятельности, которые подлежат уведомлению в соответствии с п. 63.3 НКУ и Порядком № 1588, обязанность подавать форму № 20-ОПП не возникает. Сам факт государственной регистрации бизнеса еще не означает, что уведомление нужно подавать сразу.
О каких объектах нужно уведомлять
Уведомление подается об объектах налогообложения и объектах, связанных с налогообложением или через которые осуществляется хозяйственная деятельность. Законодательство не содержит исчерпывающего перечня таких объектов, поэтому в каждом случае следует оценивать, используется ли объект в деятельности плательщика.
Наиболее распространенные примеры приведены в таблице:
| Примеры категорий | Примеры объектов |
| Недвижимость | офис, магазин, склад, производственное помещение, мастерская, кафе, салон, гараж |
| Земля | земельный участок, пай, территория производственной базы |
| Торговые объекты | киоск, МАФ, торговое место на рынке, передвижная торговая точка |
| Транспорт | грузовой или легковой автомобиль, что используется в хозяйственной деятельности |
| Производство и хранение | цех, место хранения продукции, холодильный склад |
| Другие | АЗС, строительная площадка, элеватор, скважина, другие объекты (в зависимости от специфики бизнеса) |
Не каждое имущество автоматически следует указывать в форме № 20-ОПП. Ключевой критерий – является ли объект объектом налогообложения или используется ли он для осуществления хозяйственной деятельности.
Принцип «укрупнения информации» при подаче формы № 20-ОПП
При заполнении формы № 20-ОПП может быть применен принцип укрупнения информации. Его суть состоит в том, что несколько однотипных объектов, расположенных по одному адресу, в некоторых случаях можно отобразить как один объект.
Пример укрупнения информации
ФЛП арендует в одном бизнес-центре офис, склад и склад-магазин. Вместо трех отдельных записей в форме № 20-ОПП допускается подать информацию одной строкой, указав в наименовании объекта: «офис, склад и склад-магазин», например. Именно такой пример дает налоговая в своем разъяснении.
Принцип укрупнения не применяется к тем объектам, которые подлежат государственной регистрации и имеют собственный регистрационный номер. Например, если на земельном участке расположено здание, в форме № 20-ОПП нужно отдельно сообщить и о земельном участке, и о нежилом здании. Так же отдельно указываются объекты, что находятся по разным адресам.
Сроки подачи: 10 рабочих дней
Уведомление по форме № 20-ОПП необходимо подать в течение 10 рабочих дней после регистрации, создания или открытия объекта налогообложения или объекта, через который осуществляется хозяйственная деятельность. Такой срок установлен п. 8.4 Порядка № 1588.
Отсчет 10 рабочих дней начинается не с даты государственной регистрации ФЛП или ООО, а с даты обретения права на соответствующий объект, подтвержденного правоустанавливающими документами (договор купли-продажи, аренды, акт приемки-передачи, выписка из реестра и т.п.). Именно эти документы являются основанием для заполнения формы № 20-ОПП.
Три наиболее распространенных случая подачи формы № 20-ОПП
В графе 2 формы указывается соответствующий код признака подачи информации:
| Код признака | Когда применяется | Примеры |
| 1 | Первичное сообщение о новом объекте | Арендовали офис, открыли магазин, приобрели склад, получили в пользование земельный участок |
| 3 | Изменение сведений об уже заявленном объекте | Изменились адрес, название, вид права (например, с аренды на собственность), состояние или другие характеристики объекта |
| 6 | Закрытие объекта | Прекратили использовать объект, вернули арендованное помещение, продали здание или транспортное средство, отчуждили другой объект |
Где взять бланк и какой код формы
Подать уведомление можно как в бумажной, так и в электронной форме. Большинство плательщиков используют электронный кабинет на сайте ГНС, где уже доступен актуальный бланк формы.
Основная информация о форме:
| Название | Уведомление об объектах налогообложения или объектах, связанных с налогообложением или через которые осуществляется деятельность (форма № 20-ОПП) |
| Код формы для юридических лиц | J1312007 |
| Код формы для ФЛП | F1312007 |
| Где найти | Электронный кабинет → Введение отчетности → поиск по коду J1312007 или F1312007 |
| Действующая редакция | Используется форма, размещенная в электронном кабинете для подачи электронной отчетности |
При заполнении не нужно самостоятельно искать PDF или Word-бланк. Если сообщение подается через электронный кабинет, пользователю автоматически открывается действующая на дату подачи редакция формы.
Перед созданием документа убедитесь, что выбран правильный идентификатор: J1312007 – для юридических лиц, F1312007 – для ФЛП. Если вы подаете бумажную форму № 20-ОПП, убедитесь, что это актуальный бланк. Использование устаревшей версии формы может привести к непринятию сообщения ГНС.
Как заполнить 20-ОПП: разбор по полям
Наибольшее количество вопросов при заполнении формы № 20-ОПП возникает именно относительно граф раздела 3. Ниже рассмотрим, что нужно указывать в каждом из полей и на какие нюансы обращает внимание ГНС.
Тип объекта налогообложения
В графе «Тип объекта налогообложения» следует указать код типа объекта согласно рекомендованному справочнику типов объектов налогообложения, который обнародует ГНС. Самостоятельно придумывать название или код нельзя.
Чаще всего используются такие типы объектов:
- офис;
- магазин;
- склад;
- мастерская;
- земельный участок;
- квартира или жилой дом (если деятельность осуществляется по месту жительства ФЛП);
- гараж;
- производственный цех;
- кафе, ресторан, салон красоты и т.д.
Если соответствующего типа нет в справочнике, ГНС рекомендует выбирать наиболее близкий по функциональному назначению объект, а не создавать собственное название.
Наименование и идентификатор объекта
Наименование объекта заполняется только при наличии. Если объект имеет собственное название (например, магазин «Рассвет» или склад №2), его целесообразно указать. Если официального наименования нет, графу можно оставить пустой.
Идентификатор объекта формирует сам плательщик. Он состоит из:
- кода типа объекта из справочника ГНС;
- внутреннего пятизначного номера, который плательщик присваивает самостоятельно.
Например:
- первый офис – 37800001 (здесь 378 – код офиса из справочника, 00001 – номер, который присваивает плательщик);
- второй офис – 37800002;
- первый склад – код склада + 00001.
Идентификатор должен быть уникальным для каждого объекта. Если подается сообщение об изменении сведений (код признака 3), используется тот же идентификатор. Новый идентификатор формируется только тогда, когда создается новый объект или происходит его перепрофилирование (сначала код 6, затем 1).
Местонахождение объекта
В форме указывается фактический адрес объекта, по которому он расположен или используется. Если меняется адрес офиса, магазина, склада или другого объекта, повторно подается форма № 20-ОПП с кодом признака «3», а в сообщении указывается уже новое местонахождение.
При заполнении сведений о местонахождении объекта важно указать адрес так, как он указан в правоустанавливающих документах. В то же время, не все графы обязательны – порядок их заполнения зависит от наличия информации.
Заполнение осуществляется по таким правилам:
- графы 6-7 – указываются в соответствии с действующим Кодификатором административно-территориальных единиц и территорий территориальных общин (КАТЕТТО);
- графа 7.1 – указывается дополнительная информация о местонахождении объекта согласно с правоустанавливающими документами. Например: «помещение №5», «склад №2», «комплекс зданий и сооружений»;
- графы 8-9 можно не заполнять, если в документах отсутствуют сведения о типе или названии улицы или такие значения невозможно выбрать из соответствующих справочников;
- графы 10-13 также допускается оставить пустыми, если необходимая информация отсутствует или уже полностью приведена в графе 7.1.
При заполнении формы не следует самостоятельно уточнять или менять адрес объекта. Сведения должны соответствовать документам, которые подтверждают право собственности, пользования или аренды объекта. Это поможет избежать несоответствий между данными формы № 20-ОПП и информацией, что содержится в государственных реестрах.
Если ФЛП осуществляет деятельность по месту своего жительства, в форме указывается именно этот адрес, а типом объекта выбирается «квартира», «жилой дом» или другой соответствующий тип из справочника ГНС.
Состояние объекта
В графе 14 «Состояние объекта» указывается код, который соответствует фактическому состоянию объекта:
| 1 | строится (готовится ко введению в эксплуатацию) |
| 2 | эксплуатируется |
| 3 | не эксплуатируется временно |
| 5 | непригоден к эксплуатации |
| 6 | объект возвращен владельцу или отчужден |
| 7 | изменение назначения (перепрофилирование) |
| 8 | арендуется |
| 9 | сдается в аренду |
Вид права на объект
В графе 15 следует указать, на каком правовом основании используется объект:
| 1 | право собственности |
| 2 | право владения |
| 3 | право пользования (эмфитевзис, сервитут, суперфиций) |
| 4 | право хозяйственного ведения |
| 5 | право оперативного управления |
| 6 | право постоянного пользования |
| 7 | право долгосрочного пользования, аренды |
| 8 | право краткосрочного пользования, найма или аренды |
| 9 | ипотека |
| 10 | доверительное управление имуществом |
Регистрационный номер объекта
Графа 17 заполняется не для всех объектов, а только в случаях, когда они подлежат государственной регистрации и имеют официально присвоенный регистрационный номер. В зависимости от вида объекта указываются такие реквизиты:
| Объект | Что указать в графе 17 |
| Земельный участок | кадастровый номер |
| Здание, офис, склад, другое недвижимое имущество | регистрационный номер объекта недвижимого имущества |
| Легковой автомобиль | VIN-код (номер кузова) |
| Грузовой автомобиль или прицеп | номер шасси (VIN) |
| Судно | бортовой (регистрационный) номер |
| Воздушное судно | регистрационный знак |
| Другие объекты, подлежащие государственной регистрации | соответствующий регистрационный номер согласно профильному государственному реестру |
Если у объекта нет регистрационного номера или законодательством не предусмотрена его государственная регистрация, графу 17 оставляют незаполненной. Не нужно сочинять собственные обозначения, инвентарные номера или внутренние коды предприятия – в этом поле указываются исключительно официальные регистрационные реквизиты.
Образцы заполнения формы № 20-ОПП по ситуациям
Ниже приведены примеры того, какие сведения обычно указываются в форме № 20-ОПП в разных ситуациях.
Автомобиль
К примеру, ФЛП приобрел легковой автомобиль для использования в хозяйственной деятельности.
При заполнении формы необходимо:
- в графе 2 указать код признака «1» (первичное сообщение);
- в графе 3 выбрать тип объекта «Автомобиль легковой» из действующего справочника ГНС;
- в графе 4 (наименование) при необходимости указать, например, «Служебный автомобиль»;
- в графе 5 сформировать уникальный идентификатор объекта;
- в графах 6-13 указать адрес в соответствии с документами;
- в графе 14 выбрать фактическое состояние объекта;
- в графе 15 указать вид права (например, право собственности);
- в графе 17 указать VIN-код (номер кузова).
Если автомобиль используется в деятельности, но не находится в собственности (например, арендованный), в графе 15 указывается соответствующий вид права пользования.
Арендованное помещение
Предприятие заключило договор аренды офиса. В таком случае в форме № 20-ОПП указывают:
- код признака «1»;
- тип объекта – «Офис»;
- адрес помещения в соответствии с договором аренды;
- в графе 14 – состояние «8» (арендуется);
- в графе 15 – код права пользования (аренда);
- при наличии – регистрационный номер объекта недвижимости.
Если по истечении договора офис возвращается арендодателю, нужно подать новое сообщение с кодом признака «6».
Земельный участок
Например, юридическое лицо приобрело земельный участок для ведения хозяйственной деятельности.
При заполнении формы требуется:
- указать код признака «1»;
- выбрать тип объекта «Земельный участок»;
- указать местонахождение земельного участка;
- указать состояние объекта;
- выбрать вид права (собственность, аренда, постоянное пользование и т.п.);
- в графе 17 обязательно указать кадастровый номер.
Если на земельном участке расположено здание, ГНС рекомендует сообщать о каждом зарегистрированном объекте отдельно.
Оборудование
Представим ситуацию: предприятие приобрело производственный станок, компрессор или другое технологическое оборудование. Обычно в таких случаях отдельно подавать форму № 20-ОПП не требуется.
ГНС рекомендует применять принцип укрупнения информации: если оборудование размещено в уже задекларированном цехе, мастерской, производственном участке или складе, достаточно сообщить именно об этом объекте.
Например:
- приобретен станок для производственного цеха – новая форма № 20-ОПП не подается;
- приобретено холодильное оборудование для магазина – новая форма также не требуется, если магазин уже указан в уведомлении.
Отдельное сообщение может потребоваться только тогда, когда оборудование само является самостоятельным объектом налогообложения или подлежит государственной регистрации.
Закрытие объекта
К примеру, предприятие прекратило использовать склад или вернуло арендованное помещение собственнику.
Следует подать форму № 20-ОПП, в которой:
- в графе 2 указать код признака «6»;
- указать тот же тип объекта, который был указан при первоначальной подаче;
- использовать тот же идентификатор объекта, который был присвоен ранее;
- указать актуальное состояние объекта;
- другие сведения, которые должны позволять ГНС однозначно идентифицировать объект, использование которого прекращается.
При закрытии объекта не нужно создавать новый идентификатор. Если объект уже был зарегистрирован в сообщении, все последующие изменения (в том числе прекращение использования) подаются с тем же идентификатором. Это позволяет ГНС связать новое сообщение с ранее поданными сведениями.
Как подать форму № 20-ОПП через электронный кабинет
Самый удобный способ подачи сообщения – через электронный кабинет налогоплательщика на сайте ГНС.
Пошаговая инструкция по подаче формы № 20-ОПП онлайн
- Войдите в электронный кабинет, авторизуйтесь с КЭП, id.gov.ua или другим способом.
- Перейдите в раздел «Ввод отчетности».
- Создайте новый документ: J1312007 для юридических лиц; F1312007 для ФЛП.
- Заполните все необходимые сведения об объекте.
- Проверьте правильность заполнения документа, нажмите «Проверить».
- Подпишите сообщение КЭП и нажмите «Отправить».
- Дождитесь обработки документа: квитанция №1 подтверждает доставку сообщения в ГНС; квитанция №2 подтверждает его принятие или содержит причину отказа.
Форма № 20-ОПП считается поданной только после получения положительной («зеленой») квитанции № 2. Если поступил отказ, уведомление необходимо выправить и подать повторно.
Что делать, если форма подана с ошибкой
Порядок исправления зависит от того, какая именно ошибка была допущена:
- Если сообщение не приняла ГНС, необходимо устранить ошибки и повторно подать форму.
- Если сообщение уже принято, но в нем заявителем самостоятельно обнаружены неправильные сведения, следует подать новое сообщение с кодом признака «3» и указать правильные данные по данному объекту.
- Если объект был указан ошибочно, его можно закрыть путем подачи формы с кодом признака «6», а при необходимости – одновременно сообщить о правильном объекте с кодом признака «1».
Если исправляются сведения об уже зарегистрированном объекте, идентификатор объекта менять не требуется. Он должен оставаться таким же, как в первоначально поданном сообщении. Новый идентификатор присваивается только новому объекту.
Штраф за неподачу 20-ОПП
Неподача или несвоевременная подача формы № 20-ОПП расценивается как нарушение порядка взятия на учет налогоплательщиков и влечет ответственность, предусмотренную п. 117.1 НКУ. Штрафы за неподачу формы № 20-ОПП в установленные сроки:
| Нарушение | Штраф для ФЛП и самозанятых лиц | Юридические лица и обособленные подразделения |
| Первое нарушение | 340 грн | 1020 грн |
| Повторное нарушение в течение года | 680 грн | 2040 грн |
Штраф может быть применен как за неподачу сообщения, так и за нарушение установленного срока его подачи.
Можно ли обжаловать штраф
В настоящее время вопрос применения штрафов за неподачу формы № 20-ОПП является достаточно однозначным. Норма касательно подачи формы императивная и плательщики должны выполнять обязанность, возложенную на них НКУ.
В Обобщающей налоговой консультации № 7, утвержденной приказом Минфина от 13.01.2025 № 7, отмечено, что неподача сообщения по форме № 20-ОПП является основанием для применения штрафа по п. 117.1 НКУ.
В то же время, суды иногда решают дела в пользу плательщиков, если начисление штрафа на неподачу формы № 20-ОПП было осуществлено с нарушениями (не доказан факт неподачи, неправильное оформление акта проверки и др.).
Штраф налагается на каждый объект или один раз?
В Общедоступном информационно-справочном ресурсе (ЗИР, категория 116.12) налоговая отмечает, что за каждый факт неподачи или несвоевременной подачи заявления по форме № 20-ОПП применяется отдельный штраф, предусмотренный п. 117.1 НКУ.
Например, если во время документальной проверки будет установлено, что плательщик не сообщил о трех различных объектах (офис, склад и магазин), контролирующий орган может применить три отдельных штрафа, а не один.
Такой подход является именно официальной позицией ГНС. В то же время, правомерность наложения штрафов в конкретной ситуации может быть предметом судебного обжалования с учетом обстоятельств дела и актуальной практики Верховного Суда.
20-ОПП и регистрация РРО/ПРРО, закрытие ФЛП
Перед регистрацией РРО или ПРРО место, где будет использоваться кассовая техника, должно быть взято на учет путем подачи формы № 20-ОПП. Если информация о хозяйственной единице отсутствует в информационных системах ГНС, в регистрации РРО/ПРРО могут отказать.
Сначала подается форма № 20-ОПП касательно магазина, офиса, кафе, торговой точки или другого места осуществления деятельности, и только после отображения объекта в учете ГНС подаются документы на регистрацию РРО или ПРРО.
Нужно ли подавать форму № 20-ОПП при закрытии ФЛП?
Да, если на момент прекращения деятельности у ФЛП остаются объекты, по которым ранее подавалась форма № 20-ОПП, целесообразно сообщить ГНС о прекращении их использования. Подается сообщение по форме № 20-ОПП с кодом признака «6» по каждому объекту, который прекращает использоваться в хозяйственной деятельности.
Государственная регистрация прекращения предпринимательской деятельности не приводит к автоматическому закрытию объектов, сведения о которых были внесены в информационные системы ГНС. Поэтому перед закрытием ФЛП следует проверить, все ли такие объекты должным образом закрыты в форме № 20-ОПП.
Кратко подытожим основное
- Форма 20-ОПП – это заявление об объектах, через которые ФЛП или ООО ведет деятельность.
- Подать 20-ОПП нужно в течение 10 рабочих дней после открытия, смены, закрытия объекта.
- Подают ФЛП, ООО, самозанятые лица.
- Без поданной 20-ОПП зарегистрировать РРО, ПРРО на торговую точку невозможно.
- Бланки формы № 20-ОПП: J1312007 для юрлиц и F1312007 для физлиц, в электронном кабинете.
- Для заполнения бланка используют коды из справочника ГНС и пояснений к форме.
- За неподачу начисляется штраф от 340 до 2040 грн.
Если вам нужна помощь с подачей формы № 20-ОПП, регистрацией РРО/ПРРО или любыми другими вопросами, связанными с ведением деятельности, учета ФЛП, ООО – обращайтесь к специалистам БИП! Мы все решим в короткие сроки и поможем избежать нарушений, штрафов и проблем с налоговой.
Популярные вопросы о подаче, заполнении формы № 20-ОПП
Что такое форма 20-ОПП?
Форма 20-ОПП – это заявление об объектах, что связаны с налогообложением или ведением бизнеса. Ее подают ФЛП, юридические, самозанятые лица, чтобы уведомить налоговую о помещениях, транспорте, оборудовании, земельных участках или торговых точках, которые используются в деятельности. Форму подают в течение 10 рабочих дней после открытия объекта через электронный кабинет плательщика.
Кто должен подавать 20-ОПП?
Форму 20-ОПП должны подавать все налогоплательщики, которые имеют объекты налогообложения: ФЛП независимо от группы и системы налогообложения, юрлица, их обособленные подразделения, а также лица, которые осуществляют независимую профессиональную деятельность. Подавать нужно по каждому объекту, через который ведется деятельность.
В какой срок подается 20-ОПП?
Форму 20-ОПП подают в течение 10 рабочих дней после регистрации, создания или открытия объекта налогообложения, а также после любых изменений сведений о нем или его закрытии. Срок отсчитывают от даты соответствующего события, например, от заключения договора аренды. Заявление подают в налоговую по основному месту учета плательщика.
Какой код формы 20-ОПП в электронном кабинете?
J1312007 для юрлиц и F1312007 для физлиц. В электронном кабинете размещены действующие версии бланков.
Какой штраф за неподачу 20-ОПП?
340 грн и 680 грн для ФЛП и самозанятых лиц – за первое и повторное нарушение в течение года, 1020 грн и 2040 грн – соответственно для юрлиц.
Можно ли оспорить штраф за 20-ОПП?
Да, можно, но обычно суды становятся на сторону ГНС. Ведь обязанность подавать форму № 20-ОПП четко определена в НКУ.
Что указывать в поле «тип объекта»?
Значение из Рекомендованного справочника типов объектов налогообложения на сайте ГНС.
Как подать 20-ОПП при закрытии объекта?
Подать форму с кодом признака предоставления информации «6» в течение 10 рабочих дней.
Нужна 20-ОПП для регистрации РРО, ПРРО?
Да, без взятия объекта на учет зарегистрировать РРО или ПРРО на эту точку не получится.
Подавать ли 20-ОПП на автомобиль?
Да, если транспорт используется в хозяйственной деятельности.
20-ОПП – это справка?
Нет, это заявление (уведомление) плательщика в налоговую. Данные о взятых на учет объектах можно увидеть в электронном кабинете.
Что делать, если в поданной форме ошибка?
Подать форму с кодом признака «3» (изменение сведений) с правильными данными.

Блог

Нужна помощь бухгалтера или юриста?
Проконсультируем и подберем оптимальные решения для вашего ФЛП или ООО