Кейс клиента: ФЛП перешел в январе 2023 года на 2% и забыл. Что делать?
Физические лица-предприниматели (ФЛП), которые перейдя на специальную группу ЕП 2% должны ежемесячно отчитываться в налоговые органы о полученных доходах и облагать их налогом по ставке 2%. Доход, полученный на упрощенной системе с особенностями налогообложения (спец. группа ЕН 2%), не включается в объем дохода, установленный ст.291.4 НКУ для соответствующей группы плательщиков ЕН. Лимит дохода ФЛП, перешедший с 01.08.23 года на ЕП 5% составляет 3 257 875 грн.
Проблема предпринимателя:
ФЛП на 3 группе ЕП в декабре 2022 года подал заявление о переходе на специальную группу ЕП 2% с января 2023 года, однако об этом забыл и подавал квартальную отчетность и облагал налогом свой доход по ставке 5%.
По результатам года им была подана налоговая декларация, где отражен доход в сумме 6 700 000,00 грн. Так как ФЛП находился на ЕН 2%, то с 01.08.23 года он автоматически вернулся на уплату ЕН 5% и лимит дохода уже составляет не всю сумму установленную на год для плательщика ЕН 3 группы 5% (7 818 900, 00 грн) , а рассчитывается пропорционально количеству календарных месяцев когда плательщик перешел снова на уплату 5%. (7 818 900 грн/12 месяцев) * 5 месяцев = 3 257 875 грн.
ФЛП подал неверные декларации за январь-июль 2023 года. В результате переплатил ЕП и показал перелимит по полученным доходам.
Решение переплаты ЕП:
ФЛП повезло и налоговая сама позвонила ему, чтобы тот исправил ошибки. Иначе просто могла бы лишить его статуса ЕН.
Для начала нужно написать письмо в налоговую, можно в электронном виде через Электронный кабинет налогоплательщика в разделе “Переписка с ГНС”, где описать ситуацию и попросить налоговую декларацию за 1 и 2 квартал (обязательно указать их номер и дату принятия из Квитанции 2 ) считать ошибочно представленными. Так как ошибка была обнаружена в 2024 году и 2023 год в налоговой уже закрыт, обязательно в письме написать просьбу уменьшить в карточке налогоплательщика начисления по Единому налогу за 1 и 2 квартал 2023 года на соответствующие суммы. Суммы указываются раздельно за каждый квартал.
После того как налоговая снимет начисления на отмену неверно представленных деклараций, нужно подать верно отчетность помесячно с января 2023 года по июль 2023 года по ставке 2%.
Параллельно можно подавать уточняющие декларации за 3 квартал (9 месяцев) и 2023 год.
Вывод :
Простая невнимательность ФЛП привела к перелимиту и переплате ЕП. Хорошо, что ошибку удалось исправить.
Типичный шаблон договора о предоставлении услуг, в котором указаны все основные условия сотрудничества (предмет договора, оплата, сроки, права, обязанности, ответственность сторон).
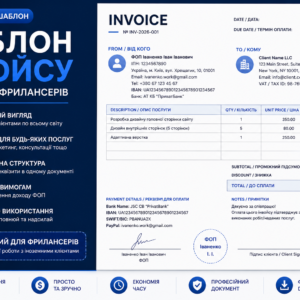
Шаблон счета (инвойса) для работы ФЛП с иностранными клиентами. В шаблоне указано на что обратить внимание. Легко заполняется и отвечает общепринятым стандартам.
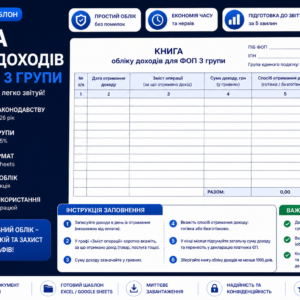
Неправильный учёт доходов — это штрафы и проблемы с налоговой. Готовый шаблон книги учёта доходов ФОП 3 группы поможет вести учёт правильно и без ошибок.
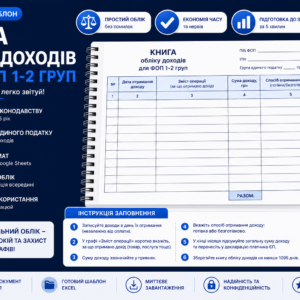
Ведёте учёт доходов «на глаз»? Это приводит к ошибкам и штрафам. Готовый шаблон книги учёта доходов ФОП поможет правильно вести учёт и избежать проблем с налоговой.
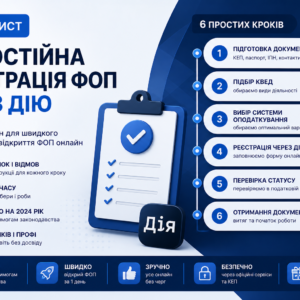
«Пошаговая инструкция в формате чек-листа которая поэтапно «показывает»» процесс регистрации ФЛП, какие документы подготовить, как правильно заполнить заявление, что учесть, какие документы получим в результате регистрации.»
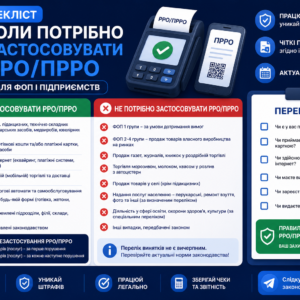
Не знаете, нужен ли вам РРО? Ошибки с регистраторами — это всегда штрафы. Этот чек-лист четко объяснит, когда необходимо использование РРО (ПРРО) и как избежать штрафов.